
L’examen du Projet de Loi de Finances (PLF) pour 2027 a débuté dans un climat de haute tension à l’Assemblée nationale. Face à la nécessité de réduire les déficits publics, le gouvernement a présenté un budget de rigueur qui n’épargne personne, pas même les contribuables installés hors de nos frontières. Bien que résidant à des milliers de kilomètres de la métropole, les Français de l’étranger conservent de puissants liens économiques et patrimoniaux avec l’Hexagone. Que vous soyez propriétaire d’un bien immobilier loué en meublé sur une plateforme type Airbnb, retraité percevant une pension de source française, ou parent soucieux d’optimiser la transmission de votre patrimoine, les mesures actuellement débattues vous ciblent directement.
Immobilier : Le grand coup de rabot fiscal sur les locations meublées (LMNP)
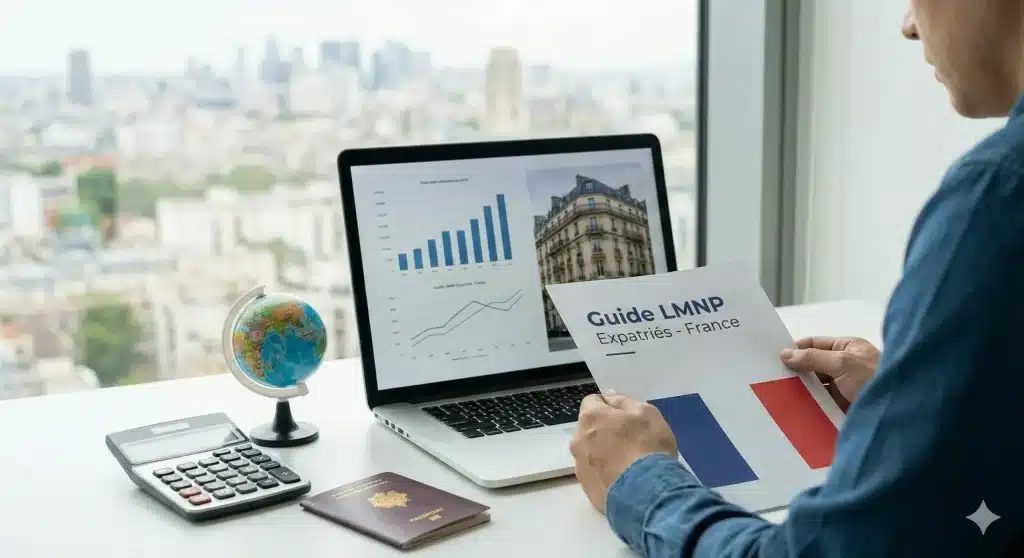
Pour de nombreux expatriés, conserver un pied-à-terre en France tout en le rentabilisant est une stratégie patrimoniale classique. La mise en location via des plateformes comme Airbnb ou Booking, sous le statut de Loueur en Meublé Non Professionnel (LMNP), permettait jusqu’à présent de générer des revenus locatifs quasiment nets d’impôts grâce au régime réel. Le PLF 2027 entend siffler la fin de la récréation.
Un plafonnement sévère de l’amortissement
Le mécanisme phare du LMNP au régime réel permet de déduire des loyers encaissés non seulement les charges (travaux, intérêts d’emprunt), mais aussi l’amortissement du bien immobilier et de ses meubles. Le PLF 2027 prévoit de plafonner drastiquement cet amortissement.
Si la loi est adoptée en l’état, l’amortissement déductible pour les locations meublées classiques serait désormais limité à un taux de 2,5 % de la valeur du bien, avec un plafond strict fixé à 7 000 € par an et par foyer fiscal. Pour les expatriés propriétaires de biens de grande valeur à Paris ou dans des zones touristiques prisées, ce plafond est particulièrement bas et va mécaniquement augmenter la part des revenus locatifs soumise à l’impôt.
La fin du report des déficits et la « clause du grand-père »
Jusqu’à présent, la magie du LMNP résidait dans la possibilité de reporter sans limite de temps les amortissements non utilisés, créant ainsi un « stock » protecteur contre l’impôt sur de nombreuses années. Le PLF 2027 prévoit tout simplement de supprimer ce report : les déductions non utilisées au cours d’une année ne seraient plus conservées.
Une « clause du grand-père » a toutefois été intégrée pour rassurer les bailleurs déjà en activité. Les amortissements accumulés avant 2027 par les loueurs en meublé resteraient utilisables jusqu’au 31 décembre 2036, mais dans une limite contraignante : ils ne pourront absorber que la moitié du bénéfice imposable restant après les déductions de l’année.
Quel impact pour les expatriés ?
L’objectif affiché par le gouvernement est clair : rapprocher la fiscalité du meublé de celle de la location vide. Comme le résument certains experts immobiliers, les propriétaires sont de retour à la case départ, remettant en cause l’intérêt économique même de meubler un logement par rapport à une location nue.
Pour un Français de l’étranger, cette réforme est une double peine. En effet, les non-résidents sont assujettis à un taux minimum d’imposition sur leurs revenus de source française (généralement 20 % ou 30 %), auquel s’ajoutent souvent les prélèvements sociaux. L’augmentation mécanique du bénéfice imposable due à la baisse des amortissements va faire flamber la note fiscale finale.
Retraités expatriés, pensions et transmission : Une facture qui s’alourdit
Le PLF 2027 n’épargne pas non plus les seniors. Afin de faire des économies budgétaires, le projet de loi prévoit explicitement de « mettre les retraités à contribution« .
Impôts et revalorisation : le sort des pensions de source française
Pour les expatriés, la fiscalité des retraites dépend de la convention fiscale signée entre la France et leur pays de résidence, ainsi que de la nature de leur pension. En règle générale, les anciens fonctionnaires (retraite du public) voient leur pension imposée exclusivement en France. Ceux qui touchent une pension du secteur privé sont le plus souvent imposés dans leur pays de résidence, bien qu’il existe de notables exceptions (comme en Thaïlande, où les pensions privées peuvent également être soumises à la fiscalité française).
Pour ceux dont la pension est fiscalisée en France, trois mesures phares du Budget 2027 vont directement impacter le pouvoir d’achat :
- Le gel et la sous-indexation des pensions : Si votre pension globale (base et complémentaire) est inférieure à 1 260 euros, sa revalorisation suivra l’inflation, soit environ 1,70 % prévus en janvier 2027. En revanche, pour les pensions comprises entre 1 260 euros et 2 000 euros, le PLFSS envisage une sous-indexation à hauteur de 50 % de l’inflation. Au-delà de 2 000 euros, c’est un gel total des pensions de base qui est prévu. Pour des expatriés subissant parfois une forte inflation locale dans leur pays d’accueil, cette non-revalorisation est un coup dur.
- Le plafonnement de l’abattement de 10 % : Actuellement, les retraités bénéficient d’un abattement forfaitaire de 10 % sur le montant de leur pension pour le calcul de l’impôt sur le revenu, plafonné à 4 439 euros. Le PLF 2027 prévoit d’abaisser drastiquement ce plafond à 3 000 euros. Concrètement, tous les retraités qui déclarent plus de 30 000 euros par an verront leur revenu imposable augmenter, et donc leur impôt s’alourdir.
- La réforme de la majoration familiale : Pour les futurs retraités qui liquideront leur pension à partir du 1er juillet 2027, la majoration de 10 % accordée aux parents ayant élevé au moins 3 enfants va disparaître au profit d’une majoration forfaitaire.
Donations et successions : Une fenêtre de tir inédite à saisir
Si la rigueur est de mise sur les revenus, le budget 2027 entrouvre une porte intéressante sur la transmission du patrimoine. À l’heure actuelle, le barème des droits de succession, qui peut grimper jusqu’à 45 %, ne change pas.
Cependant, le PLF 2027 introduit un régime temporaire très incitatif pour favoriser les transmissions familiales anticipées. Pour le seul premier semestre 2027, le gouvernement propose un taux d’imposition unique et très favorable de 6 % applicable aux dons d’argent en pleine propriété. Ce taux exceptionnel s’appliquerait dans la limite de 100 000 euros par donateur et par bénéficiaire. Il pourrait même descendre à 5 % si le bénéficiaire s’engage à reverser au moins 1,1 % des sommes reçues à un organisme d’aide aux personnes démunies.
De plus, la limite d’exonération totale applicable à certains dons familiaux de sommes d’argent passerait de 31 865 euros à 50 000 euros (pour un donateur de moins de 80 ans). Attention toutefois, ce cadeau fiscal est strictement réservé aux sommes d’argent : la transmission d’un bien immobilier ou d’un portefeuille de titres financiers restera soumise au barème progressif classique.
Le parcours législatif : Pourquoi et comment s’y préparer ?
Il est crucial de rappeler que le PLF 2027 est actuellement au stade de projet. Il doit suivre l’ensemble du processus parlementaire et peut encore être amendé, profondément modifié, voire certaines de ses dispositions purement et simplement supprimées.
Les incertitudes de l’Assemblée nationale
La configuration politique actuelle à l’Assemblée nationale est explosive. Face aux milliers d’amendements déposés, le recours à l’article 49.3 de la Constitution par le gouvernement semble plus que probable pour forcer l’adoption du budget. Cette arme législative ouvre systématiquement la voie à des motions de censure, ardemment préparées par les oppositions. Les pressions exercées par les différents partis obligent le gouvernement à des compromis de dernière minute. Le texte final, qui sera validé à l’issue de la navette avec le Sénat fin décembre, pourrait donc comporter des adoucissements ou, au contraire, de nouveaux tours de vis.
Comment anticiper dès aujourd’hui ?
Malgré ces incertitudes, les Français de l’étranger ne doivent pas rester les bras croisés. C’est le moment idéal pour faire preuve d’anticipation patrimoniale :
- Pour vos biens immobiliers : Si vous louez en meublé, rapprochez-vous dès maintenant de votre expert-comptable ou de votre conseiller fiscal. Il devient urgent de réaliser des simulations pour comparer votre situation actuelle en LMNP réel avec le régime micro-BIC, ou même avec la location nue. La bonne stratégie consiste à analyser la localisation de votre bien, la réglementation locale applicable et la fiscalité internationale pour trouver le mode d’exploitation le plus rentable.
- Pour votre transmission : La mesure temporaire sur les dons d’argent au premier semestre 2027 est une opportunité rare. Si vous disposez de liquidités, préparer dès à présent ces donations peut vous permettre de transmettre une partie de votre patrimoine à vos enfants à un coût fiscal dérisoire (6 %), par rapport aux droits de succession habituels.
- Pour votre retraite : Vérifiez scrupuleusement la convention fiscale liant la France à votre pays de résidence pour anticiper l’impact du gel des pensions et de la baisse de l’abattement fiscal.
En conclusion, le PLF 2027 s’annonce comme un tournant fiscal majeur pour la diaspora française. Entre la volonté d’aligner la fiscalité immobilière et la nécessité de trouver des recettes sur le dos des retraités, l’addition risque d’être salée. Lesfrancais.press continuera de suivre pour vous, semaine après semaine, les évolutions de ce budget décisif pour vos finances. Restez informés et n’hésitez pas à consulter des professionnels de la gestion de patrimoine spécialisés dans l’expatriation pour sécuriser vos avoirs.



Laisser un commentaire