
Les projets de loi de finances et de financement de la Sécurité sociale, au cœur du débat public en France, suscitent également l’intérêt au Maroc, où résident plus de 60 000 Français. Parmi eux, plus de 33 % sont des retraités. L’examen de ces textes par le Parlement nourrit donc de nombreuses interrogations et inquiétudes chez les pensionnés installés dans le Royaume.
Le gel des pensions et la remise en cause de l’abattement fiscal, inacceptables pour les Français du Maroc ?
Si pour l’heure le gouvernement français se dit ouvert au dialogue avec les parlementaires pour définir les modalités de la contribution des retraités (5,5 milliards d’euros), les pensionnés français installés au Maroc s’invitent également au débat. « Je ne pense pas que réaliser des économies budgétaires à partir des pensions de retraite qui concernent une multitude de personnes âgées qui n’ont que ce revenu pour vivre soit une bonne solution », indique Jacqueline B, installée au Maroc depuis plusieurs années
« La participation des Français de l’étranger à l’effort collectif peut être envisagée si cet effort est équitable et tient compte du niveau de pension de chacun. »
Jean-Michel Raynaud, retraité, élu des Français du Maroc et Président du Conseil consulaire de Casablanca.
Notre compatriote souligne également que « le coût de la vie ne cesse d’augmenter », elle « trouve cette décision tout simplement inadmissible« . Pour elle, « Ils feraient mieux de mettre de l’ordre dans tout l’argent gaspillé un peu partout comme les frais de représentation des grands dirigeants ou encore pour la sécurité des personnes qui ne sont plus en responsabilités ! »
Quelles contributions budgétaires pour les Français de l’étranger ?
Même son de cloche et de colère du côté de Josiane T., retraité, vivant au Maroc depuis de nombreuses années. « Ce débat aurait du sens à partir du moment où tout le monde sans exception ferait des efforts. Pourquoi stigmatiser les retraités ? Le gel des pensions me semble le plus approprié, pour les petites pensions l’augmentation est tellement faible que cela ne le changera rien à la fin du mois », argumente-t-elle.
Plusieurs options sont envisagées actuellement par le gouvernement de Sébastien Lecornu, notamment le gel des pensions de retraite, la hausse de la CSG pour les retraités ou encore un abattement fiscal de 10 % comme levier de contribution des pensionnés.
« La participation des Français de l’étranger à l’effort collectif peut être envisagée si cet effort est équitable et tient compte du niveau de pension de chacun. Le gel des pensions des retraités et la remise en cause de l’abattement fiscal de 10 % sont difficilement acceptables dans un contexte marqué par la hausse du coût de la vie et l’érosion du pouvoir d’achat plus particulièrement celui des retraités ayant des pensions modestes » indique Jean-Michel Raynaud, retraité, élu des Français du Maroc et Président du Conseil consulaire de Casablanca.
Poursuivant ses propos, le conseiller des Français de l’étranger ajoute « les Français résidant fiscalement au Maroc ne sont pas assujettis à la CSG sur leurs pensions françaises en application des règles fiscales et sociales qui leur sont applicables mais soumis à une cotisation d’assurance-maladie. Cette particularité doit être prise en considération dans toute réflexion sur l’évolution des prélèvements sociaux sur les retraites. Ceci afin de comparer avec justesse la situation des retraités basés en France et celles des retraités établis à l’étranger ». Le message sera-t-il entendu ?
Retraites et redressement budgétaire : qui doit contribuer à l’effort ?
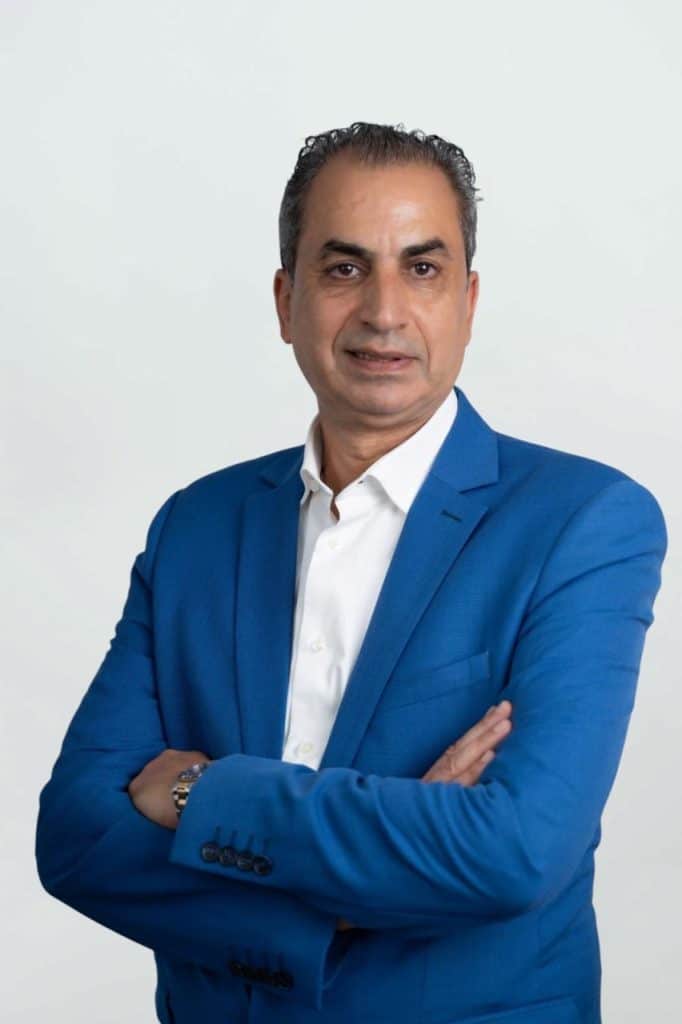
Également conseiller des Français de l’étranger dans la circonscription de Casablanca, Abdelghani Youmni, est aussi économiste. Professeur Associé à Sciences Pô, il partage son analyse sur les enjeux économiques de la contribution des retraités au redressement des comptes publics.
Lesfrançais.press : « Quelle analyse économique faites-vous de la volonté de l’Exécutif de « taxer plus » les retraités ? »
Abdelghani Youmni : « Les retraités sont appelés à contribuer à hauteur d’environ 5,5 milliards d’euros au redressement des finances publiques. Le projet prévoit notamment une sous-indexation des pensions au-delà de 1 260 euros et une réduction à 3 000 euros du plafond de l’abattement fiscal de 10 % sur les pensions. Cette question est appelée à rester centrale avec le vieillissement démographique et l’augmentation attendue du nombre de retraités, d’environ 17 millions aujourd’hui à près de 22 millions à l’horizon 2040.
« La justice fiscale devrait donc s’apprécier au regard de l’ensemble des ressources du ménage. »
Abdelghani Youmni, économiste, conseiller des Français de l’étranger à Casablanca
Ces mesures doivent être replacées dans la trajectoire des finances publiques françaises. En dix ans, la dette est passée d’environ 2 100 à 3 460 milliards d’euros, soit près de 1 360 milliards supplémentaires. La remontée des taux en renchérit le financement, tandis que la faiblesse de la croissance réduit les marges de manœuvre budgétaires. Il faut pourtant rappeler la nature économique d’une pension contributive. Elle n’est pas une simple allocation sociale, mais un revenu différé fondé sur des droits acquis au terme d’une longue vie professionnelle. Les cotisations retraite remplissent ainsi une fonction économique proche de l’épargne différée. »
La justice fiscale doit tenir compte des ressources, pas seulement de l’âge
Lesfrançais.press : « Que pensez-vous de la position de retraités ayant une pension modeste et qui trouve injuste leurs contributions à l’effort collectif ? »
Abdelghani Youmni : « Les retraités ne doivent pas pour autant être soustraits à l’effort collectif. Le véritable critère devrait être la capacité contributive plutôt que l’âge. Un retraité percevant une pension modeste et soutenant des enfants ou petits-enfants sans revenus stables ni perspectives professionnelles ne se trouve pas dans la même situation qu’un retraité cumulant pension élevée, revenus fonciers et revenus du capital. La justice fiscale devrait donc s’apprécier au regard de l’ensemble des ressources du ménage.
Le Danemark offre à cet égard un exemple intéressant. Les pensions périodiques y sont intégrées au revenu personnel imposable, tandis que certains compléments sont modulés en fonction des autres revenus. La fiscalité appréhende ainsi davantage la situation économique effective du contribuable que son appartenance à une classe d’âge. Cette approche prend une importance particulière à l’heure de la « grande transmission ». Selon l’hypothèse médiane retenue en 2026 par le Conseil supérieur du notariat, environ 6 200 milliards d’euros de patrimoine pourraient être transmis en France entre 2025 et 2040, certaines estimations dépassant 9 000 milliards. L’assurance-vie illustre l’ampleur des masses concernées, avec un encours passé de 2 088 milliards d’euros fin 2025 à 2 171 milliards fin août 2026.
Cette transmission intervient dans une structure familiale profondément transformée. Les familles nombreuses ont progressivement cédé du terrain aux familles d’un ou deux enfants. Des patrimoines autrefois susceptibles d’être répartis entre plusieurs descendants peuvent ainsi se concentrer entre un nombre beaucoup plus restreint d’héritiers. Cette évolution pose une question de justice intergénérationnelle. Lorsque la solidarité familiale par la transmission patrimoniale bénéficie à un nombre plus limité de descendants, l’impôt peut aussi jouer un rôle de mutualisation en redistribuant une partie de cette richesse au bénéfice de ceux qui ne disposent pas du même héritage familial.
« Pour de nombreux retraités modestes français, le choix du Maroc, relève moins d’une stratégie d’optimisation fiscale que d’un arbitrage économique. »
Abdelghani Youmni, économiste, conseiller des Français de l’étranger à Casablanca
Cette réflexion ne peut enfin faire abstraction de l’efficacité de la dépense publique. Les niches fiscales représentent près de 92 milliards d’euros et méritent une évaluation rigoureuse avant d’envisager de nouveaux prélèvements. L’effort de défense programmé à plus de 435 milliards d’euros sur 2024-2030 rappelle qu’un budget traduit nécessairement une hiérarchie de priorités économiques, sociales et de souveraineté. »
Retraités au Maroc : un choix de vie, parfois un arbitrage économique
Lesfrançais.press : « Quel impact pour les retraités français vivant à l’étranger notamment au Maroc ? »
Abdelghani Youmni : « La France a conclu environ 150 conventions fiscales bilatérales qui organisent notamment la répartition du droit d’imposer entre la France et les pays de résidence, elle incluent les retraites. Pour les quelque 1,1 million de pensionnés du régime général résidant hors de France, l’impact d’une modification de la fiscalité des retraites dépend donc d’abord de leur résidence fiscale et de la convention applicable.
Le Maroc en est une bonne illustration. La convention fiscale franco-marocaine vise à éviter la double imposition. Pour un résident fiscal au Maroc, les pensions françaises concernées sont imposables au Maroc, même lorsqu’elles continuent à être perçues en France ou que seule une partie est transférée au Maroc. En revanche, les revenus fonciers provenant de biens situés en France restent imposables en France.
La réalité est toutefois plus complexe qu’une simple opposition entre résidents et non-résidents. Certains retraités possèdent les deux nationalités ou disposent de titres de séjour marocains de longue durée, notamment de dix ans, et organisent leur vie entre les deux pays. Ils peuvent conserver des attaches familiales, patrimoniales, sociales ou médicales en France tout en passant une partie importante de l’année au Maroc.
Il serait également réducteur d’assimiler les retraités français vivant au Maroc à des « exilés fiscaux ». Les profils sont très divers. On trouve des Français nés ou installés depuis longtemps au Maroc, des binationaux ou conjoints de Marocains, notamment à Casablanca et Rabat, mais aussi des retraités venus de France qui choisissent Marrakech, Agadir ou Essaouira.
Les écarts de revenus sont tout aussi importants. Moins de 700 Français âgés de plus de 60 ans disposant de ressources insuffisantes bénéficient au Maroc de l’allocation de solidarité versée dans le cadre de l’action sociale consulaire. D’un montant inférieur à 515 euros, cette aide sociale ne constitue pas une pension de retraite. À côté de ces situations de grande fragilité, les pensions peuvent se situer autour de 700 euros et atteindre 3 000 à 3 500 euros par mois, parfois davantage lorsque deux pensions sont réunies au sein d’un couple. Pour de nombreux retraités modestes, le choix du Maroc relève souvent moins d’une stratégie d’optimisation fiscale que d’un arbitrage économique et résidentiel face au coût très élevé de la vie et du logement en France. Le Maroc prévoit un régime spécifique pour les pensions étrangères. Après calcul de l’impôt, un abattement de 80 % peut s’appliquer à l’impôt correspondant à la fraction de pension transférée définitivement au Maroc en dirhams non convertibles.
Mais l’attractivité du Maroc dépasse largement la fiscalité. L’amélioration des infrastructures, des transports et des liaisons avec la France facilite une vie entre les deux pays. L’offre de santé constitue surtout un facteur déterminant pour une population vieillissante. L’accès aux médecins, aux cliniques et aux infrastructures hospitalières, auquel s’ajoutent le climat, la proximité géographique, la francophonie et les attaches familiales, pèse de plus en plus dans le choix du lieu de résidence. »
Lesfrançais.press : « Trois options sont sur la table selon l’Institut des Politiques publiques notamment la désindexation des pensions, la suppression de l’abattement fiscal de 10 % ou encore une hausse de la CSG des retraités,.. Qu’en pensez-vous ? »
Abdelghani Youmni : « L’étude de l’Institut des politiques publiques (IPP) évalue trois pistes pour mettre davantage les retraités à contribution dans le redressement des finances publiques : la suppression de l’abattement fiscal de 10 % sur les pensions, la désindexation des retraites et l’alignement de certains taux de CSG des retraités sur ceux des actifs.
Selon l’IPP, la suppression de l’abattement de 10 % rapporterait environ 5,4 milliards d’euros par an. La désindexation complète des retraites de base générerait 5,2 milliards d’euros d’économies, tandis que l’alignement des deux taux supérieurs de CSG des retraités sur celui des actifs rapporterait environ 4,2 milliards. La désindexation réduit directement les dépenses du système de retraite, tandis que les recettes supplémentaires issues de l’impôt sur le revenu ou de la CSG ne contribuent à son financement que si elles lui sont réaffectées. C’est là un premier arbitrage.
La suppression de l’abattement de 10 % pose une question particulière. Ce dispositif n’est pas récent : il a été instauré par l’article 3 de la loi de finances pour 1978 au bénéfice des titulaires de pensions et de retraites. Il réduit de 10 % le montant des pensions retenu pour le calcul de l’impôt sur le revenu, dans certaines limites. Pour les revenus de 2025, l’abattement ne peut être inférieur à 454 euros par pensionné, sans pouvoir dépasser le montant de la pension, et il est plafonné à 4 439 euros pour l’ensemble du foyer fiscal.
Sa suppression permettrait certes de dégager des recettes importantes, mais elle ne concernerait pas uniquement les retraités les plus aisés. La désindexation soulève un risque différent. Elle revient à laisser l’inflation réduire progressivement la valeur réelle des pensions. Or l’inflation contemporaine ne résulte pas seulement de facteurs monétaires. Elle peut également résulter de chocs exogènes, énergétiques ou géopolitiques, ainsi que de perturbations des routes commerciales internationales, sur lesquels les retraités n’ont aucune prise. Une sous-indexation répétée entraînerait alors une érosion cumulative du pouvoir d’achat et pourrait fragiliser davantage les petites pensions.
« Face au vieillissement démographique, l’Europe ne doit pas faire des retraités un adversaire budgétaire, mais un allié économique et social. »
Abdelghani Youmni, économiste, conseiller des Français de l’étranger à Casablanca
Si une contribution supplémentaire devait être recherchée, la question essentielle devrait donc être celle du ciblage et de la capacité contributive. Les simulations de l’IPP montrent qu’à économie budgétaire identique, une hausse de la CSG ou une réduction du plafond de l’abattement permettent davantage de concentrer l’effort vers le haut de la distribution qu’une désindexation générale. Opposer les « boomers » aux actifs ou à la jeunesse détourne le débat de sa véritable dimension économique. La France doit certes maîtriser durablement ses dépenses publiques et sociales, mais la réponse ne devrait pas consister à utiliser une classe d’âge comme variable d’ajustement pour résorber les déficits et le poids de la dette.
Le Maroc, une destination de retraite appelée à se réinventer
Lesfrançais.press : « Est-ce un coup « dur » pour la destination Maroc particulièrement attractive auprès des retraités français ? »
Abdelghani Youmni : « Non, je ne pense pas qu’il s’agisse d’un coup dur pour la destination Maroc. L’effet pourrait même être inverse. Un alourdissement durable de la fiscalité ou une érosion du pouvoir d’achat des retraités en France peut renforcer l’attractivité du Maroc et conduire certains retraités français ou binationaux à y établir leur résidence ou à y passer une part croissante de leur retraite.
Pour beaucoup, le Maroc offre d’abord la possibilité de mieux vivre et de mieux vieillir à niveau de pension comparable. L’image traditionnelle de la « retraite au soleil » ne suffit d’ailleurs plus à expliquer cette attractivité. Dans un contexte où le changement climatique modifie progressivement les équilibres entre les deux rives de la Méditerranée, le choix résidentiel repose de plus en plus sur des critères structurels tels que le pouvoir d’achat, le coût du logement et l’accès aux soins.
« Le Maroc peut progressivement dépasser son statut traditionnel de destination de retraite pour se positionner comme un véritable pôle méditerranéen du bien vieillir. »
Abdelghani Youmni, économiste, conseiller des Français de l’étranger à Casablanca
Un élément nouveau mérite également d’être souligné. Le Maroc commence à structurer une véritable politique du vieillissement. Le plan national de promotion du vieillissement actif à l’horizon 2030 accompagne le développement et la professionnalisation des structures destinées aux personnes âgées. Le Royaume comptait déjà 92 établissements de protection sociale pour personnes âgées en 2025, dont 71 assurant une prise en charge permanente, auxquels s’ajoutent des centres d’accueil de jour.
Cette évolution peut profondément modifier la nature même de l’attractivité marocaine. Avec l’avancée en âge, le choix du lieu de résidence dépend de moins en moins du seul différentiel de coût de la vie et de plus en plus de l’existence d’un véritable écosystème du vieillissement associant logement, santé, accompagnement, mobilité, sécurité et qualité de vie. Cette mobilité doit aussi être replacée dans un contexte français plus large. Le coût du logement, les difficultés d’accès aux soins et à certains services publics ou encore le sentiment de déclassement de certains territoires peuvent entrer dans la décision de partir.
Pour le Maroc, l’enjeu est presque symétrique. S’il poursuit la modernisation de son système de santé, développe des solutions résidentielles adaptées aux différents degrés d’autonomie et améliore encore son environnement de services, il peut progressivement dépasser son statut traditionnel de destination de retraite pour se positionner comme un véritable pôle méditerranéen du bien vieillir. C’est probablement là que se situe l’un des grands enjeux de long terme. Face au vieillissement démographique, l’Europe ne doit pas faire des retraités un adversaire budgétaire, mais un allié économique et social. Leur pouvoir d’achat, leur épargne, leur expérience et leur rôle dans les solidarités familiales participent à la vitalité de nos sociétés. Préserver la silver economy, c’est considérer le vieillissement non comme un coût à subir, mais comme une transformation démographique porteuse de valeur économique, sociale et humaine. »



Laisser un commentaire