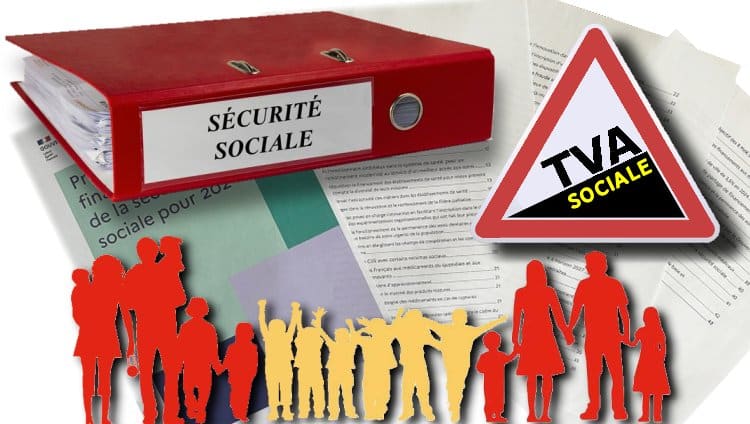
En France, la question de la substitution de la TVA aux cotisations sociales se pose de manière récurrente depuis de nombreuses années. L’idée serait de réduire le coût du travail en taxant le consommateur. Certains imaginent que le recours à la TVA permettrait de taxer les produits importés et ainsi améliorer la compétitivité des produits français. D’autres considèrent que la TVA ferait participer au financement de la protection sociale les inactifs et en premier lieu les retraités. Tel François Hollande qui propose cette solution dans son dernier livre « Unir ». Dans la même logique, la substitution pourrait se faire non pas avec la TVA mais avec la CSG. Cette voie a été utilisée à maintes reprises depuis 1995.
Une TVA dite sociale ?
La hausse de TVA envisagée porte sur le taux normal (20 % à ce jour), et non sur le taux réduit (5,5 %) ou le taux intermédiaire (10 %), qui s’appliquent aux produits alimentaires et de première nécessité. Une hausse de 1 point du taux normal de TVA procure à l’État un rendement de 7,5 milliards d’euros quand une baisse de 1 point du taux des cotisations sociales des employeurs représente un coût de 10,8 milliards d’euros. La neutralité budgétaire implique donc qu’une baisse de 1 point des cotisations sociales des employeurs soit compensée par une hausse de 1,44 point du taux normal de TVA.
Contrairement à une opinion répandue, les effets redistributifs d’une hausse de la TVA entre consommateurs de niveaux de revenu différents sont faibles.
Deux solutions sont alors envisageables :
- la diminution des cotisations employeurs ;
- la baisse des cotisations salariés
Les effets de cette substitution de la TVA aux cotisations sociales des employeurs réduisent le coût du travail, conduisant soit à une baisse des prix de la production intérieure, soit à une hausse des profits des entreprises. Les entreprises peuvent également décider de majorer les salaires.
Une hausse de la TVA portant sur l’ensemble des biens consommés, y compris importés, d’où une hausse du prix des importations. Elle est une source d’inflation et amène logiquement une baisse du pouvoir d’achat des ménages, sauf si le prix des produits fabriqués en France baisse.
Une autre voie serait un accroissement que la hausse du taux normal de TVA s’accompagne d’une baisse des cotisations sociales des salariés. La compensation d’une baisse de 1 point du taux de cotisation sociale requiert, là encore, une hausse de 1,44 point du taux normal de TVA. L’objectif de cette mesure est de rapprocher le salaire net du salaire brut, en réduisant le coin fiscal (l’écart entre le coût du travail pour l’employeur et le salaire net, après cotisations sociales et impôts directs, reçu par le salarié). Le coin fiscal est de 47,2 % en France, contre 35,1 % en moyenne dans les pays de l’OCDE.
Cette mesure augmente par définition le prix des biens et services produits en France comme importés et accroît le pouvoir d’achat des salariés puisque la TVA taxe non seulement leur consommation, mais aussi celle des retraités et des titulaires de revenus du capital (l’assiette de la TVA est plus large que celle des cotisations sociales).
Les salaires en 2025 se montent à 1 150 milliards d’euros, les retraites à 426 milliards d’euros, les revenus du capital à 135 milliards d’euros. Cette mesure a comme limite la faible propension des inactifs à consommer, en particulier les retraités. De ce fait, les actifs seraient les plus touchés par la hausse de la TVA.
La CSG, cet outil fiscal « magique » !
Pour avoir une assiette plus large que les salaires et la consommation, le recours à la CSG est une solution. La CSG porte sur les revenus d’activité (salaires, primes, indemnités, avantages en nature), les revenus de remplacement (pensions de retraite, allocations chômage, indemnités journalières), Les revenus du capital (revenus fonciers, dividendes, intérêts et plus-values mobilières). Les recettes de CSG et de CRDS ont atteint, en 2025, 166 milliards d’euros (158 milliards d’euros pour la seule CSG dont 111 milliards d’euros au titre des revenus d’activité, 28 milliards d’euros au titre des revenus de remplacement et 18 milliards d’euros au titre des revenus du capital). Une hausse de 1 point de la CSG procure un rendement de 17 milliards d’euros, une baisse de 1 point des cotisations sociales des employeurs un coût de 10,8 milliards d’euros. Une hausse de 0,63 point la CSG compense une baisse de 1 point du taux des cotisations sociales.
Une hausse de la CSG avec baisse des cotisations employeurs réduit le revenu des retraités et diminue les revenus issus du patrimoine. Si les entreprises répercutent la baisse de leurs coûts dans leurs prix, une amélioration de la compétitivité (baisse des prix de production des biens et services) est constatée, la baisse des prix compensant la perte de revenu. Si elles ne répercutent pas, elles augmentent leurs marges et leurs profits. L’hypothèse d’un taux d’épargne plus élevé des titulaires de revenus du capital peut toutefois être retenue. Leur pouvoir d’achat s’en trouverait réduit, la baisse des prix des biens et services leur bénéficiant moins qu’aux autres consommateurs.
L’accroissement de la CSG avec une réduction des cotisations sociales des salariés permettrait une hausse de la rémunération directement perçue par ces derniers. La compensation d’une baisse de 1 point des cotisations sociales requiert donc une hausse de 0,63 point du taux de CSG. Avec cette solution, les prix et la compétitivité demeurent inchangés et un transfert de revenu est opéré au profit des salariés et au détriment des retraités et des titulaires de revenus du capital.
Si l’objectif est la compétitivité des entreprises, la réduction des cotisations sociales employeurs est une voie envisageable avec en contrepartie la hausse de la CSG et celle de la TVA ont des effets équivalents sur la compétitivité, puisque ces deux hausses aboutissent à une baisse du prix relatif de la production nationale de biens et services par rapport à la production étrangère importée, et à une baisse du prix relatif des exportations par rapport aux prix étrangers. Un risque subsiste toutefois : celui que les entreprises utilisent la baisse des cotisations sociales des employeurs pour accroître leurs marges plutôt que pour réduire leurs prix. Si c’est le cas, il y a hausse de la profitabilité, mais baisse du pouvoir d’achat.
Si l’objectif est de soutenir le salaire réel, la baisse des cotisations sociales des salariés doit être privilégiée. L’effet d’une hausse de la TVA est moindre que celle de la CSG en raison du taux d’épargne élevé. Dans tous les cas, il ne faut pas oublier que « ce n’est pas en mettant une taxe sur une vache que celle-ci va la payer… » In fine, ce sont les contribuables, ménages, consommateurs ou détenteurs de capitaux qui paient les impôts.


Laisser un commentaire