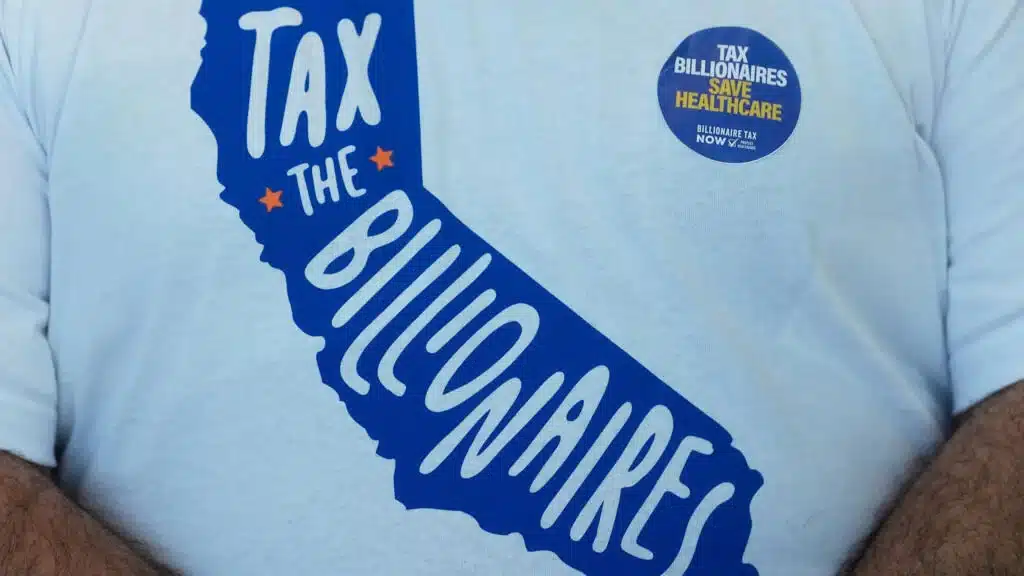
La taxe sur les milliardaires défendue en Californie est en passe d’être rejetée : le 4 novembre 2026, le « non » à la proposition 40 recueille environ 55,6 % des suffrages comptabilisés, selon les résultats provisoires rapportés par Le Figaro. Derrière ce scrutin se dessine un débat familier aux Français de l’étranger : comment faire contribuer les grandes fortunes sans fragiliser l’investissement ni les recettes publiques ? De plus, trois élus des Français de Los Angeles et de San Francisco nous livrent leurs analyses.
Proposition 40 : ce que les Californiens étaient appelés à voter
Au lendemain du scrutin du 3 novembre, la proposition 40 accuse un net retard, mais le dépouillement reste incomplet : il ne s’agit donc pas encore d’un résultat certifié. Le revers politique se profile néanmoins pour ce projet soutenu par les économistes Gabriel Zucman et Emmanuel Saez, dont les travaux alimentent aussi les discussions françaises sur la taxation des plus grandes fortunes.
Un prélèvement exceptionnel de 5 % pour financer la santé
La proposition californienne prévoyait une taxe exceptionnelle au taux de 5 % visant les contribuables dont le patrimoine net dépasse un milliard de dollars et qui résidaient dans l’État au 1er janvier 2026, exigible en 2027, avec une possibilité d’étaler le paiement sur cinq ans moyennant un surcoût (analyse officielle du Legislative Analyst’s Office). L’immobilier, les pensions et les comptes de retraite auraient généralement été exclus de son assiette, qui visait notamment les actifs financiers et les participations dans les entreprises.
L’affectation des recettes était précisément encadrée : 90 % devaient financer des services de santé, le solde étant destiné à l’éducation, à l’aide alimentaire et à l’administration de la taxe. Ses promoteurs la présentaient comme une réponse aux coupes fédérales dans la couverture santé des plus modestes, tandis que ses adversaires dénonçaient un risque de départ des contribuables les plus fortunés.
Le débat ne se résumait pas à une opposition entre républicains et démocrates : le gouverneur démocrate Gavin Newsom s’opposait au dispositif, alors que son parti en Californie l’avait soutenu de justesse. Cette division rappelle qu’un accord sur le financement des services publics n’implique pas nécessairement un accord sur l’instrument fiscal.
En France, un impôt plancher annuel, pas une ponction ponctuelle
L’expression « taxe Zucman » rapproche les deux débats, mais recouvre des mécanismes différents : le texte français adopté par l’Assemblée nationale en février 2025 proposait un impôt plancher annuel de 2 % pour les patrimoines dépassant 100 millions d’euros, contre un prélèvement exceptionnel visant les milliardaires en Californie. La proposition française a ensuite été rejetée au Sénat le 12 juin 2025.
Le projet français fonctionne par différence : il complète les impôts retenus dans son calcul, notamment l’impôt sur le revenu et l’IFI, pour atteindre un minimum équivalant à 2 % du patrimoine net taxable, biens professionnels compris. Il ne s’agit donc pas d’ajouter automatiquement 2 % de prélèvement à toute la fiscalité existante.
Exemple : pour un patrimoine taxable de 200 millions d’euros, le plancher représenterait 4 millions ; si les impôts imputables atteignaient déjà 1 million, le complément serait de 3 millions, selon cette mécanique différentielle (règle de calcul présentée par le Sénat). Le choix de l’assiette, des impôts déductibles et de la périodicité compte donc autant que le taux affiché.
La proposition 42, l’autre enjeu patrimonial
Le scrutin comportait aussi une proposition 42, également en tête dans les premiers résultats, visant à empêcher de nouvelles taxes sur la détention d’actifs financiers et d’autres biens mobiliers. Ce texte limite également certaines possibilités de taxation rétroactive, sans interdire toute hausse future des impôts sur les revenus ou toute imposition des plus riches.
Cette distinction est essentielle pour comprendre les réactions des élus. Leur désaccord porte autant sur la taxe exceptionnelle que sur la marge de manœuvre fiscale que la Californie conserverait à l’avenir.
De Los Angeles à San Francisco, trois regards d’élus consulaires
Les réactions recueillies dessinent trois lectures : stabilité fiscale pour Christophe Jouin, justice fiscale pour Karim Sahli, acceptabilité de l’impôt pour Sophie Lartilleux Suberville. À Los Angeles, Christophe Jouin est proche de Renaissance et Karim Sahli est écologiste ; à San Francisco, Sophie Lartilleux Suberville est membre d’Horizons.
Christophe Jouin : préserver la stabilité et l’innovation
« J’y vois une demande de stabilité et de prévisibilité fiscales », explique Christophe Jouin. Il interprète le scrutin comme le signe que « les Californiens ont peu d’appétit pour de nouveaux impôts ».
Son argument central concerne la cohérence entre recettes et dépenses : « Concernant la proposition 40, taxer exceptionnellement le patrimoine ne garantit pas une ressource durable pour financer des dépenses de santé récurrentes, notamment si les contribuables concernés réorganisent leur patrimoine ou quittent l’État. » Il résume ainsi l’équilibre qu’il souhaite défendre :
« Il faut concilier une contribution équitable des plus fortunés, le financement des services publics et la préservation de l’innovation ». »
L’élu ne rejette donc pas le principe d’une contribution des grandes fortunes, mais questionne la pérennité de cet outil. Son analyse rejoint une partie des réserves du service d’expertise budgétaire californien, qui anticipait à la fois des recettes exceptionnelles de plusieurs dizaines de milliards de dollars et une possible perte durable de recettes d’impôt sur le revenu, inférieure à un milliard de dollars par an.
Sur la proposition 42, Christophe Jouin défend la protection de l’épargne et de la transmission : « Les citoyens doivent pouvoir épargner, préparer leur retraite et transmettre à leurs enfants dans un cadre fiscal stable et prévisible. » Il ajoute : « Les consulter sur des changements majeurs de fiscalité me paraît donc légitime, à condition que les conséquences sur le financement des services publics soient clairement présentées. »
Karim Sahli : le risque d’un affaiblissement des services publics
Karim Sahli porte un jugement radicalement différent. Il attribue l’issue qui se dessine à « une énorme campagne de désinformation » ayant, selon lui, fait croire aux plus démunis qu’ils pourraient un jour être concernés par la proposition 40.
« C’est un véritable désastre économique qui s’annonce pour la Californie », affirme l’élu écologiste. Il redoute surtout les effets du verrouillage fiscal : « Sans capacité à rectifier les inégalités devant l’impôt, les riches vont continuer à s’enrichir pendant que les services publics vont petit à petit continuer à se dégrader. »
Son propos se fait plus accusateur lorsqu’il évoque l’influence financière sur la démocratie directe : « Quand une poignée de milliardaires peuvent s’acheter une mesure qui change la constitution en leur faveur, il me semble évident qu’un tel système serait inacceptable en France. » Cette dénonciation constitue son appréciation politique, et non la constatation d’une irrégularité électorale.
L’asymétrie financière de la campagne est, elle, documentée : la page officielle recensait environ 170,7 millions de dollars levés par les comités principalement constitués contre la proposition 40, contre 33,6 millions pour ses partisans (Secrétariat d’État de Californie). Ces montants éclairent le rapport de force, sans suffire à démontrer l’effet exact de la campagne sur chaque vote.
Sophie Lartilleux Suberville : un impôt juste et accepté
Sophie Lartilleux Suberville, élue des Français de San Francisco, nuance la portée du scrutin : « Le rejet de la proposition 40 ne veut pas forcément dire qu’ils refusent de faire contribuer davantage les très grandes fortunes. » Elle y voit surtout une méfiance envers les effets économiques d’une taxe patrimoniale.
L’élue d’Horizons souligne aussi le poids de l’argent dans les campagnes et la difficulté de comprendre des propositions concurrentes. Pour la France, elle défend une consultation mieux éclairée : « Je suis favorable à ce que les Français soient davantage consultés sur les grandes orientations, à condition qu’ils disposent d’une information honnête, pluraliste et claire. Le référendum doit compléter le travail des élus, pas le remplacer. »
Sa priorité dépasse le choix des contribuables :
« Pour moi, la vraie question n’est pas seulement de savoir qui doit payer plus. C’est de bâtir un impôt que les gens trouvent juste, qui fonctionne, et qu’ils acceptent. »
Les trois élus interrogent ainsi, chacun à leur manière, l’équilibre entre financement public, stabilité et consentement à l’impôt.
Une taxe Zucman en France : quelles conséquences pour les expatriés ?
Le vote californien n’a pas d’effet juridique en France, où le projet doit suivre son propre parcours parlementaire ; les propositions d’impôt plancher sur les grandes fortunes ont encore été rejetées à l’Assemblée nationale le 16 octobre 2026, lors de l’examen du budget 2027. Il peut néanmoins nourrir les arguments des partisans comme des opposants à une réforme française.
Les Français de l’étranger ne seraient pas tous concernés
Pour les expatriés, le premier repère est le seuil : le projet étudié vise les patrimoines taxables supérieurs à 100 millions d’euros, pas l’épargne ordinaire d’un ménage installé à l’étranger (texte examiné au Sénat). Le simple fait d’être français ou de posséder un logement en France ne suffirait donc pas à entrer dans son champ.
Le second repère est la résidence fiscale, en effet, le texte prévoit de viser les biens mondiaux des résidents fiscaux français, sous certaines exceptions, et les biens situés en France des non-résidents. Il comporte aussi un mécanisme de maintien de l’imposition après le départ pour certains contribuables ayant été durablement domiciliés en France, présenté comme un dispositif anti-exil fiscal sur cinq ans.
Ce n’est pas un impôt universel fondé sur la nationalité française. L’application dépendrait du texte finalement adopté, des actifs concernés et des conventions fiscales, susceptibles de limiter l’assiette ou d’imposer l’élimination d’une double imposition. Pour les entrepreneurs expatriés, les familles détenant un patrimoine professionnel important et les candidats au retour, ces paramètres seraient déterminants.
Des recettes espérées, des effets économiques discutés
Les défenseurs du dispositif attendent une contribution accrue des très grandes fortunes et une réduction des possibilités d’optimisation, tandis que ses adversaires pointent les difficultés de valorisation et de paiement d’un impôt assis sur des actifs parfois peu liquides. Un patrimoine constitué de titres d’entreprise ne correspond pas nécessairement à une trésorerie immédiatement disponible, ce qui peut conduire à emprunter, distribuer des revenus ou céder des actifs pour payer la taxe (Sénat). Cette distinction entre capital et revenus est aussi au cœur de notre analyse consacrée à la taxe Zucman.
Les estimations françaises restent très éloignées : le rapport sénatorial de juin 2026 mentionne les 15 à 25 milliards d’euros attendus par les promoteurs du projet, contre 3,5 à 5,5 milliards estimés par le Trésor après prise en compte des changements de comportement. Il s’agit d’évaluations prospectives, pas de recettes acquises ni de la preuve d’un exode futur.
Mélenchon en 2027 : une possibilité de relance, pas un automatisme
Au regard des votes récents et de l’opposition gouvernementale, une adoption rapide du dispositif paraît politiquement peu probable sans changement du rapport de force. Une victoire de Jean-Luc Mélenchon en 2027 pourrait rouvrir ce chantier : il présente son contre-budget comme la préparation d’un projet de loi de finances rectificative à porter après la présidentielle.
Ce n’est toutefois pas le seul scénario politique imaginable, puisque la taxation minimale des grandes fortunes est défendue au-delà de LFI, notamment par des socialistes et des écologistes. Et une alternance ne ferait pas disparaître les questions de constitutionnalité, de liquidité et de conventions fiscales soulevées par le rapport sénatorial.
Pour les Français de l’étranger, la leçon est donc moins de redouter une taxe indifférenciée que de suivre précisément ses paramètres. Le scrutin californien rappelle surtout qu’entre une ambition de justice fiscale et un impôt applicable, tout se joue dans les seuils, l’assiette, les garanties et la confiance.


Laisser un commentaire