Vivre une aventure professionnelle hors de France constitue une expérience enrichissante sur le plan humain comme professionnel. Qu’il s’agisse de quelques années en Europe, d’une décennie en Asie ou d’un parcours itinérant sur plusieurs continents, l’expatriation façonne des trajectoires uniques. Cependant, au moment de faire le bilan ou d’anticiper la fin de sa vie active, la réalité administrative rattrape fréquemment les citoyens à l’étranger. Le système de retraite français, fondé sur la continuité de cotisations par répartition, tolère mal le morcellement des périodes travaillées. Ainsi, pour les Français de l’étranger, la constitution d’une retraite décente relève souvent du parcours du combattant : multiplication des interlocuteurs, méconnaissance des conventions régionales, pertes de pièces justificatives ou trous involontaires dans le relevé de carrière. Comment fonctionnent les équivalences internationales ? Quelles démarches privilégier pour booster sa future pension ? Et comment rattraper les trimestres manquants lorsque l’on a réalisé la majorité de sa vie active en France ? Décryptage pas à pas.
La complexité des carrières internationales face à la retraite
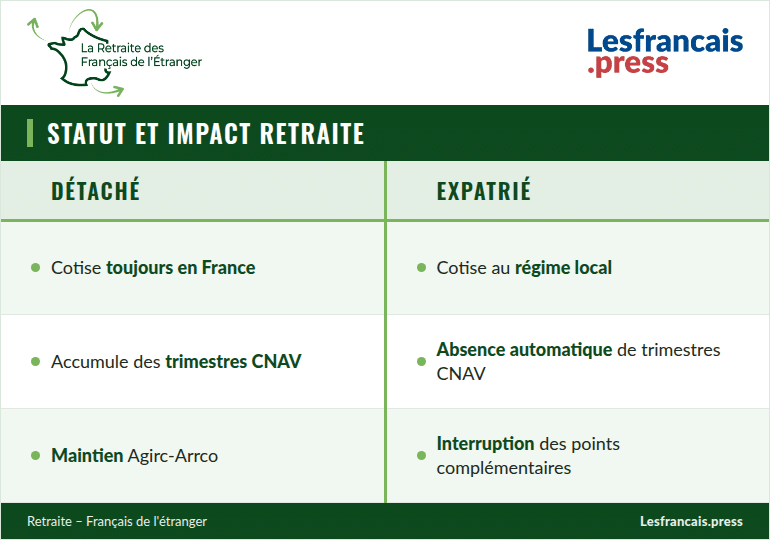
Lorsque vous quittez la France pour travailler hors de nos frontières, votre statut juridique initial détermine l’intégralité de vos droits futurs. C’est la frontière majeure entre le détachement et l’expatriation :
- Le salarié détaché : Il reste lié à son employeur français par son contrat de travail initial et continue d’être affilié au régime général de la Sécurité sociale ainsi qu’à l’Agirc-Arrco. Durant toute sa mission à l’étranger (souvent limitée à 2 ou 3 ans reconductibles selon les accords), il acquiert des droits en France exactement comme s’il travaillait sur le territoire national.
- Le salarié expatrié : Il relève exclusivement du droit du travail et du système de protection sociale de son pays d’accueil. Ses cotisations sont versées aux organismes locaux, et ses liens directs avec le régime d’assurance vieillesse français sont interrompus, sauf démarche volontaire.
L’Espace européen, conventions bilatérales et zones « hors accord »
Le calcul des droits acquis à l’étranger obéit à trois grands cadres géopolitiques distincts :
- L’Espace européen (UE, EEE et Suisse) : Grâce aux règlements européens de coordination des systèmes de sécurité sociale (notamment le règlement 883/2004), le principe de totalisation des périodes s’applique. Tous les trimestres validés dans les pays membres sont cumulés pour déterminer si vous atteignez le « taux plein » en France. Chaque pays verse ensuite une pension au prorata de la durée de carrière effectuée sous sa législation.
- Les pays liés par une convention bilatérale : La France a signé plus de 40 conventions de sécurité sociale avec des États tiers (États-Unis, Canada, Japon, Maroc, etc.). Ces accords prévoient généralement des mécanismes de totalisation des périodes pour l’ouverture des droits, selon des règles spécifiques à chaque traité.
- Les pays non conventionnés : Si vous travaillez dans un pays sans accord avec la France, vos périodes d’activité locale sont totalement ignorées par les caisses de retraite françaises. Elles n’aident ni à l’obtention du taux plein ni à l’amélioration de la durée d’assurance, créant un « trou » net dans votre relevé de carrière national.
Les erreurs administratives classiques à éviter
Pour les expatriés, les pièges administratifs sont nombreux et peuvent coûter très cher au moment du départ :
- Oublier de conserver ses justificatifs : Fiches de paie locales, contrats de travail, certificats d’imposition et attestations de cotisations des caisses étrangères doivent être conservés à vie sans exception. La reconstitution de carrière 30 ans plus tard auprès d’organismes étrangers s’avère souvent impossible.
- Mise à jour tardive du Relevé de Situation Individuelle (RIS) : Attendre 60 ans pour vérifier l’enregistrement des périodes internationales est une erreur stratégique. Les échanges d’informations entre caisses nationales exigent parfois jusqu’à deux ans d’instruction.
- Ne pas anticiper la double peine « Décote + Proratisation » : En France, si la durée d’assurance requise (172 trimestres pour les générations nées à partir de 1966) n’est pas atteinte, la pension subit une réduction définitive de son taux de calcul (décote), assortie d’un coefficient de proratisation réduisant la part versée par rapport à une carrière complète.
Renforcer et capitaliser : les options pour consolider ses pensions
Face à l’incertitude des systèmes par répartition et au risque de minoration de la retraite de base, les Français de l’étranger disposent de plusieurs leviers pour consolider leurs revenus futurs.
La Caisse des Français de l’Étranger (CFE) et la retraite complémentaire
Pour éviter toute rupture dans la validation de vos trimestres français tout en résidant à l’étranger, l’adhésion volontaire à l’Assurance Vieillesse de la CFE constitue la solution institutionnelle de référence.
- Fonctionnement : L’expatrié s’affilie à titre individuel et verse des cotisations calculées sur la base de ses revenus effectifs ou d’assiettes forfaitaires.
- Bénéfices : Chaque trimestre cotisé à la CFE est équivalent à un trimestre cotisé au régime général en France. Il intègre votre carrière française sans interruption et permet de préserver vos droits.
- Complémentaire Agirc-Arrco : L’adhésion à la CFE permet également, via des extensions dédiées (Humanis / Malakoff Humanis International), de continuer à acquérir des points de retraite complémentaire Agirc-Arrco, sécurisant ainsi une part essentielle de la future pension de cadre ou d’employé.
Remarque d’arbitrage : L’adhésion à la CFE représente un coût financier non négligeable. Elle doit être mise en balance avec la durée prévisionnelle de l’expatriation et la possibilité de financer à la place une épargne capitalisée personnelle.
Le Plan d’Épargne Retraite (PER) pour non-résidents
Le Plan d’Épargne Retraite (PER), issu de la loi Pacte, est accessible aux Français résidant à l’étranger.
- Mécanisme : Le PER permet de capitaliser un effort d’épargne régulier sur des supports financiers diversifiés (actions, obligations, fonds en euros) jusqu’à la liquidation de la retraite.
- Spécificité fiscale des non-résidents : Si l’avantage principal du PER pour les résidents français réside dans la déductibilité des versements du revenu imposable, cet attrait est plus limité pour un non-résident dont les revenus d’activité ne sont pas imposés en France. Néanmoins, pour les expatriés conservant des revenus de source française (ex : revenus fonciers), la déduction reste un outil d’optimisation d’une efficacité redoutable.
- Sortie : Au moment de la retraite, la sortie peut s’effectuer en capital (fractionné ou en une fois) ou sous forme de rente viagère, offrant une flexibilité appréciable selon le pays d’installation finale.
L’investissement immobilier en LMNP (Loueur Meublé Non Professionnel)
Pour les expatriés à la recherche d’un revenu complémentaire indexé sur l’inflation et faiblement imposé, l’investissement immobilier locatif en meublé en France (statut LMNP) demeure une valeur sûre.
- Avantage de l’amortissement comptable : Le régime réel en LMNP permet de déduire des loyers perçus non seulement les intérêts d’emprunt et charges, mais également la dépréciation comptable du bien et du mobilier. Il en résulte un résultat fiscal nul ou très faible pendant de nombreuses années.
- Fiscalité des non-résidents : Les revenus fonciers meublés de source française sont soumis à un taux minimum d’imposition (souvent 20 % jusqu’au plafond du barème progressif), mais l’absence de bénéfice taxable grâce aux amortissements neutralise largement cette fiscalité.
- Effet de levier du crédit : L’expatrié prépare sa retraite en faisant rembourser son crédit immobilier par des locataires français, tout en se constituant un patrimoine en euros, monnaie refuge idéale.
Zoom sur la pension française et le rachat de trimestres pour carrière internationale
Pour les résidents ou anciens expatriés qui ont accompli la plus grande partie de leur carrière en France mais accusent un déficit de trimestres en raison d’années travaillées hors de France, le dispositif du rachat de trimestres d’activité à l’étranger représente un levier d’optimisation décisif.
Les règles spécifiques du rachat « Activités à l’étranger »
Contrairement au Versement Pour La Retraite (VPLR) classique réservé aux années d’études ou aux années incomplètes (limité stricto sensu à 12 trimestres), le dispositif de rachat de cotisations pour périodes travaillées à l’étranger obéit à un régime propre et particulièrement avantageux :
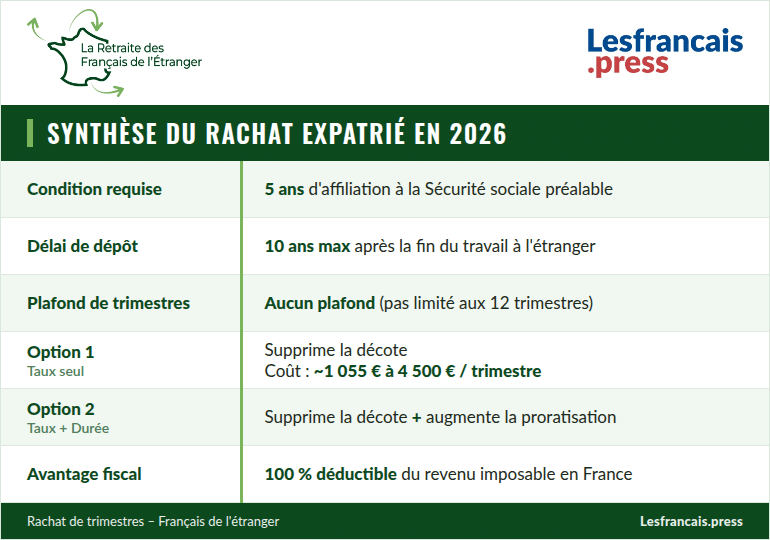
- Absence de plafond maximal : Il n’existe aucune limite globale fixé à 12 trimestres pour ce motif spécifique. L’assuré peut racheter autant de trimestres qu’il a réellement travaillé d’années à l’étranger sans cotiser au régime français.
- Condition d’affiliation préalable : Pour bénéficier de ce dispositif, l’assuré doit justifier d’au moins 5 années d’affiliation à un régime obligatoire français d’assurance maladie au cours de sa vie.
- Délai d’action strict de 10 ans : La demande de rachat doit impérativement être déposée auprès de la caisse d’assurance retraite dans les 10 ans suivant le dernier jour de l’activité salariée exercée à l’étranger. Dépassé ce délai, la possibilité de régularisation est définitivement forclose.
Arbitrage financier : Option 1 vs Option 2 en 2026
Le barème de rachat publié par la CNAV est réévalué chaque année en fonction de l’âge de l’assuré et de ses revenus professionnels des trois dernières années. En 2026, l’assuré a le choix entre deux formules :
Option 1 : Le rachat au titre du « Taux seul »
- Objectif : Neutraliser tout ou partie de la décote.
- Mise en œuvre : Chaque trimestre racheté vient s’ajouter au décompte pour atteindre les 172 trimestres requis et éviter la minoration du taux de liquidation (qui passe ainsi de 45 % ou 47 % au taux plein de 50 %). Il ne modifie pas en revanche le dénominateur de proratisation de votre pension.
- Coût indicatif (2026) : Entre ~1 055 € et ~4 500 € par trimestre selon l’âge et les tranches de revenus.
Option 2 : Le rachat au titre du « Taux et de la Durée d’assurance »
- Objectif : Neutraliser la décote ET augmenter le nombre de trimestres retenus au compteur.
- Mise en œuvre : Le trimestre racheté efface la décote et bonifie directement le prorata d’assurance (ex : 165/172e devient 168/172e), augmentant significativement le montant final.
- Coût indicatif (2026) : Environ 45 à 50 % plus cher que l’Option 1 (variant d’environ 1 560 € à plus de 6 500 € par trimestre).
Analyse de rentabilité et levier fiscal
Le rachat de trimestres ne constitue pas une dépense à fonds perdus, mais un investissement financier dont il convient de mesurer le point mort (temps nécessaire pour que le supplément de pension rembourse le coût net engagé).
- L’avantage fiscal déterminant : Les sommes consacrées au rachat de trimestres sont intégralement déductibles du revenu imposable en France, sans aucun plafond. Pour un contribuable imposé à une Tranche Marginale d’Imposition (TMI) de 30 %, 41 % ou 45 %, le coût réel net du rachat est immédiatement amputé d’autant.
Exemple : Un rachat brut de 12 000 € financé par un cadre à une TMI de 41 % ne coûte réellement que 7 080 € net d’impôt. - L’impact indirect sur l’Agirc-Arrco : Bien que le rachat de trimestres concerne le régime de base (CNAV), l’obtention du taux plein au régime de base permet d’éliminer automatiquement tout coefficient de minoration temporaire au niveau de la retraite complémentaire Agirc-Arrco, générant un gain financier combiné très significatif.
- Calcul du point mort : En règle générale, lorsque le rachat est réalisé entre 50 et 60 ans par un assuré fortement imposé, le supplément de pension cumulé permet d’amortir la dépense nette en 7 à 12 ans de retraite. Compte tenu de l’espérance de vie moyenne, l’opération s’avère financièrement très rentable dans la grande majorité des cas.
Checklist pratique : réussir sa fin de carrière à l’international
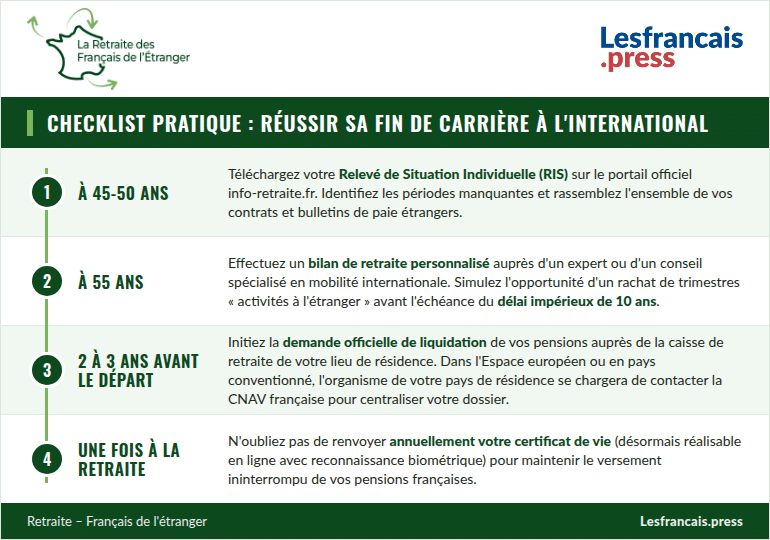
Construire sa retraite après une carrière internationale exige de la rigueur et de l’anticipation, mais les dispositifs de régularisation et d’optimisation existants permettent de sécuriser pleinement le niveau de vie de vos futures années de liberté.



Laisser un commentaire