Si vous êtes un Français de l’étranger, il y a de fortes chances que vous ayez laissé derrière vous quelques économies en France : un vieux Livret A ouvert durant votre enfance, un compte courant avec un petit solde, ou encore une assurance-vie oubliée. Prenez garde, car ces sommes pourraient bientôt être amputées. Dans le cadre de la présentation du projet de loi de finances (PLF) pour 2027, le gouvernement a dévoilé une mesure inattendue : une taxation exceptionnelle de 17 % sur l’argent dormant de ces comptes inactifs. L’objectif est clair : récupérer 1,4 milliard d’euros pour participer au renflouement des caisses de l’État. Explications du projet, impacts sur les expatriés, et marche à suivre pour récupérer votre argent.
Le projet du gouvernement : une taxe de 17 % pour combler le déficit
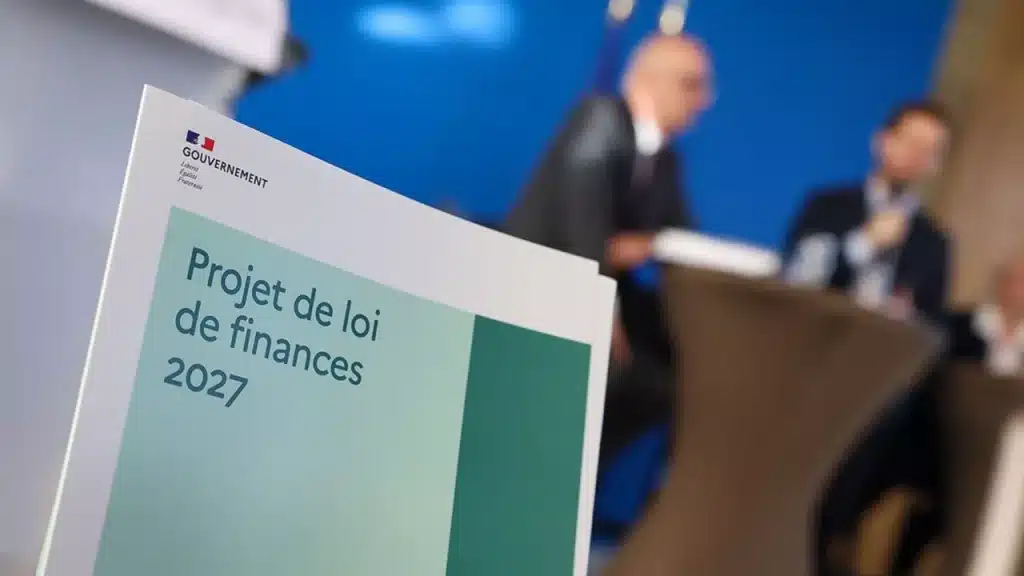
Le 1er octobre dernier, lors de la présentation du projet de budget pour 2027, le gouvernement a abattu une nouvelle carte pour contribuer au redressement des finances publiques. Alors que les réductions de dépenses publiques et les potentielles hausses d’impôts suscitent de vives crispations, l’exécutif a trouvé une manne financière beaucoup plus discrète : les comptes et produits d’épargne en déshérence.
Concrètement, le gouvernement souhaite appliquer un prélèvement forfaitaire de 17 % sur les montants issus de comptes bancaires, de livrets d’épargne (notamment le Livret A) et d’assurances-vie oubliés par leurs titulaires. Cet argent ne dort pas dans les coffres de votre banque habituelle, mais patiente actuellement à la Caisse des Dépôts et Consignations (CDC) en attendant d’être réclamé. Selon les estimations du gouvernement, cette astuce budgétaire, soit une ponction directe sur l’épargne privée non réclamée, devrait permettre de récupérer près de 1,4 milliard d’euros dès le mois de janvier.
Comme le souligne le Cercle de l’Épargne, cette mesure prend la forme d’un « prélèvement exceptionnel sur les actifs en déshérence ». S’il s’agit d’une disposition techniquement indolore pour les contribuables financièrement actifs, elle pose une question de principe. L’État anticipe en quelque sorte la confiscation de ces fonds qui, selon la loi, ne lui reviennent normalement de manière définitive qu’au terme d’un délai strict de trente ans. Que les épargnants se rassurent toutefois : si vos comptes en banque actuels et actifs ne risquent absolument rien, ce projet de taxation cible exclusivement ces milliards d’euros oubliés depuis des années.
Qu’est-ce qu’un compte inactif et pourquoi les Français de l’étranger sont-ils particulièrement ciblés ?
Pour comprendre précisément qui sera frappé par cette taxe de 17 %, il faut se replonger dans le fonctionnement de la Loi Eckert, en vigueur depuis 2016. Cette législation encadre strictement la gestion des comptes bancaires inactifs et des contrats d’assurance-vie en déshérence.
Les critères légaux de l’inactivité bancaire
Selon la législation française, un compte courant ou un livret d’épargne est déclaré inactif si deux conditions sont réunies :
- Aucune opération financière (dépôt, retrait, virement) n’a été effectuée sur le compte pendant une durée de 12 mois consécutifs.
- Le titulaire (ou son représentant légal) ne s’est pas manifesté auprès de l’établissement financier et n’a fait aucune opération sur un autre compte ouvert à son nom au sein de cette même banque durant cette même période.
Pour un contrat d’assurance-vie, la mécanique est légèrement différente : le contrat est considéré en déshérence si le capital n’est pas réclamé par le bénéficiaire lors du décès de l’assuré ou à l’échéance du contrat.
Une fois l’inactivité officiellement constatée, l’établissement bancaire a l’obligation de conserver les fonds pendant 10 ans, un délai raccourci à 3 ans en cas de décès du titulaire. À l’issue de cette période, le compte est clôturé et les sommes sont obligatoirement transférées à la Caisse des Dépôts et Consignations. La CDC conserve alors cet argent durant 20 ans, ou 27 ans en cas de décès. C’est précisément sur ce gisement d’argent en attente à la Caisse des Dépôts que le gouvernement compte prélever ses 17 % dans le cadre du budget 2027. Si personne ne se manifeste au terme de ces 30 années cumulées, l’argent est définitivement reversé à l’État de manière irrévocable.
Le piège de l’expatriation pour les non-résidents
Si tous les Français peuvent être concernés par ces oublis, les Français de l’étranger constituent une population particulièrement vulnérable face à cette nouvelle mesure de taxation. Lorsqu’on s’expatrie, les priorités sont nombreuses et il est extrêmement fréquent de laisser ouvert un vieux compte d’épargne de précaution en France ou d’oublier un ancien livret d’épargne salariale.
Le danger principal pour l’expatrié réside dans la perte de contact. En quittant la France, de nombreux non-résidents omettent de communiquer leur nouvelle adresse postale étrangère ou de mettre à jour leur numéro de téléphone international auprès de leur conseiller bancaire. Or, si la banque ne peut plus vous joindre ni vous informer par courrier de la situation de vos avoirs, le compte finit par être déclaré inactif puis transféré discrètement à la CDC. Avec l’arrivée de ce projet de loi, négliger sa mise à jour administrative depuis l’étranger pourrait littéralement vous coûter 17 % de vos économies oubliées.
La méthode pour se prémunir de la taxation et récupérer son argent
Heureusement, il n’est pas trop tard pour agir. Voici la méthodologie stricte à suivre pour protéger ou récupérer votre argent dormant avant l’application de la taxe.
Étape 1 : Réactiver vos comptes existants auprès de vos banques
La première étape consiste à faire le point sur l’ensemble de vos comptes ouverts en France. Si vous détenez des livrets d’épargne ou des comptes courants inactifs depuis moins de 10 ans, l’argent se trouve toujours dans votre établissement bancaire d’origine.
Pour éviter le basculement en déshérence, il est crucial de :
- Mettre à jour vos coordonnées : contactez votre banque pour fournir votre adresse de résidence actuelle à l’étranger et votre adresse e-mail.
- Effectuer un mouvement bancaire : un simple virement (même de quelques euros) vers ou depuis ce compte suffit à réinitialiser le compteur d’inactivité de la Loi Eckert. Votre compte retrouvera son statut « actif », le mettant totalement à l’abri de la taxe gouvernementale de 17 %.
Étape 2 : Utiliser la plateforme Ciclade pour l’argent transféré
Si votre compte est resté inactif pendant plus de 10 ans (ou 3 ans en cas de décès d’un proche dont vous êtes héritier), l’argent a déjà été transféré à la Caisse des Dépôts. C’est cet argent qui est dans le viseur de Bercy. Pour le récupérer, l’État a mis en place un service en ligne unique, totalement gratuit et officiel : le portail Ciclade.
La démarche, réalisable entièrement à distance depuis l’étranger via le site ciclade.caissedesdepots.fr, se déroule en trois temps simples :
- La recherche : Cliquez sur « Lancer ma recherche » et renseignez les informations de la personne titulaire du compte. Les données requises incluent le nom de famille, le prénom, la date de naissance, la nationalité et le pays de naissance. À noter que la recherche porte uniquement sur les produits ouverts en France métropolitaine et dans les départements et collectivités d’outre-mer.
- La création de l’espace personnel : Si le site détecte une « possible correspondance » avec des fonds non réclamés, vous serez invité à créer un espace sécurisé pour finaliser votre demande de restitution. Vous devrez y télécharger vos justificatifs, notamment une pièce d’identité valide et un justificatif de domicile.
- La restitution : La Caisse des Dépôts traitera ensuite votre dossier. En cas de validation de votre identité et de vos droits, l’intégralité des sommes vous sera reversée par virement bancaire sur le compte de votre choix.
Le projet gouvernemental d’une ponction de 17 % sur les comptes en déshérence au budget 2027 est un signal d’alarme clair. Il rappelle aux expatriés que l’épargne laissée en France doit être gérée activement. Prenez dès aujourd’hui quelques minutes pour actualiser vos dossiers bancaires auprès de votre conseiller ou pour lancer une simple recherche gratuite sur la plateforme Ciclade. L’effort est minime, mais il garantira que vos économies ne finissent pas prématurément dans le budget de l’État par simple négligence administrative.

Laisser un commentaire