La rivalité entre les États-Unis et la Chine ne se limite plus aux droits de douane, aux semi-conducteurs ou à l’intelligence artificielle. Elle se joue également dans les mines de cuivre de la République démocratique du Congo, dans les gisements de terres rares du Brésil ou dans ceux de tungstène du Kazakhstan. Les deux premières puissances économiques mondiales sont engagées dans une course pour sécuriser leurs approvisionnements en matières premières indispensables aux nouvelles technologies, à l’électrification de l’économie et aux industries de défense. Cette compétition provoque une redistribution des investissements internationaux au profit d’un nombre restreint de pays producteurs. En 2025, cinq États, la République démocratique du Congo, le Brésil, le Kazakhstan, la Zambie et le Canada, ont capté près de 80 % des investissements miniers étrangers cumulés des entreprises américaines et chinoises. Cette concentration témoigne d’une évolution des rapports de force. Les pays disposant de ressources rapidement exploitables sont désormais courtisés par Washington et Pékin. Ils peuvent négocier des financements, des infrastructures, des transferts de technologies et des participations dans les projets industriels. La dépendance aux matières premières, longtemps considérée comme un handicap pour les économies émergentes, devient, pour certains États, un instrument de pouvoir. Pour le moment, la compétition concerne quasi exclusivement les Etats-Unis et la Chine, les Etats européens ayant été sortis du marché africain. Leur image d’anciens colonisateurs et la faiblesse de leurs entreprises ont contribué à leur marginalisation.
Vers un nouveau supercycle des matières premières ?
L’économie de nombreux pays en développement demeure étroitement liée à l’exploitation de leurs ressources naturelles. La faiblesse relative de leur industrie et de leurs activités de services les rend particulièrement sensibles à l’évolution des cours des matières premières. Une forte hausse des prix des minerais ou du pétrole peut provoquer une accélération de la croissance, attirer des capitaux étrangers et améliorer les finances publiques. À l’inverse, un retournement des marchés peut rapidement déstabiliser ces économies.
Au début des années 2000, l’essor de la Chine avait entraîné une forte augmentation de la demande mondiale de pétrole, de charbon et de métaux. Qualifiée de « supercycle des matières premières », cette période avait permis à de nombreux pays exportateurs de bénéficier de recettes exceptionnelles. L’Angola avait ainsi quasiment doublé son PIB entre 2002 et 2008 grâce à ses exportations pétrolières. L’Ethiopie, le Mozambique ou le Nigéria avaient également connu de fortes croissances. Pour certains pays africains, cet essor s’était accompagné d’une montée de la corruption et des inégalités ainsi que des tensions politiques.
La transition énergétique, l’électrification des usages, la multiplication des centres de données, les besoins de l’intelligence artificielle et la modernisation des armements nécessitent des quantités croissantes de minerais. Le cuivre, le lithium, le cobalt, le nickel, le tungstène et les terres rares occupent désormais une place stratégique dans les politiques industrielles. Actuellement, le nombre de pays producteurs de ces minerais est assez réduit. Or, pour les États-Unis comme pour la Chine, l’accès aux matières premières est devenu un enjeu de souveraineté. Les entreprises minières ne sont plus les seules à négocier les contrats. Les gouvernements, les banques publiques et les institutions financières de développement interviennent directement dans les opérations. La compétition en cours ressemble à celle des années 1930 pour le pétrole. Un esprit de prédation semble prendre le relais des anciennes formes de colonialisme. Depuis le début du siècle, la Chine a conclu des accords portant sur les ressources minérales avec au moins 19 pays. De son côté, l’administration de Donald Trump a déjà signé des accords de ce type avec plus de 20 États. La compétition s’intensifie autour des territoires susceptibles d’accroître leur production dans des délais relativement courts.
Pour éviter une mainmise par les deux grandes puissances, les institutions internationales essaient de favoriser des développements respectant les intérêts locaux. Le 16 octobre dernier, la Banque mondiale a annoncé la multiplication par cinq, à 20 milliards de dollars, d’un fonds destiné à aider les pays producteurs à profiter de la hausse de la demande de matières premières.
La course aux minerais a été relancée par les Etats-Unis en raison de la décision de la Chine de limiter l’exportation de sept métaux rares derniers en sanction au relèvement des droits de douane par Donald Trump. La Chine dispose en la matière de capacités de sanction élevés en contrôlant plus de 50 % de la production de métaux rares et plus de 80 % du raffinage. Cet épisode a mis en évidence la vulnérabilité des chaînes d’approvisionnement américaines. Pour réduire cette dépendance, les États-Unis ont engagé une politique combinant constitution de stocks, garanties de prix aux producteurs, prises de participation et financement de nouvelles capacités minières. L’administration américaine cherche également à mobiliser les investisseurs privés. En 2025, les investissements réalisés par le gouvernement et les entreprises américaines dans des mines situées à l’étranger ont atteint 15,4 milliards de dollars, contre des montants quasiment nuls en 2024. Au moins 10 % de ces financements ont été apportés par deux organismes publics, l’Export-Import Bank des États-Unis, ou EXIM, et la Development Finance Corporation (DFC). Auparavant orientée vers le financement d’établissements de santé ou de projets liés au climat, cette dernière a été réorganisée afin de servir les priorités économiques et stratégiques de Washington. Elle dispose désormais d’une capacité financière de 205 milliards de dollars.
La Chine a répondu à cette offensive par une accélération de ses propres investissements. En 2025, les grandes entreprises minières publiques chinoises ont engagé plus de 30 milliards de dollars à l’étranger
La République démocratique du Congo au cœur de la compétition
Malgré l’importance de ses ressources naturelles, la République démocratique du Congo (RDC) demeure l’un des plus pauvres de la planète. Son enclavement, les conflits récurrents, la corruption des dirigeants publics ou privés et les insuffisances de ses infrastructures ont longtemps freiné les investissements étrangers.
Après l’effondrement des cours de l’étain, du diamant et d’autres matières premières, de nombreux investisseurs occidentaux avaient quitté le pays. Les entreprises chinoises en avaient profité pour acquérir à faible coût des actifs miniers au détriment des entreprises européennes. Ces dernières années, plusieurs groupes chinois se sont engagés à investir un milliard de dollars dans l’extension d’une mine de cuivre. Ils envisagent également la construction d’un site beaucoup plus important, capable de produire jusqu’à 500 000 tonnes de cuivre par an, ce qui en ferait l’un des plus grands projets cuprifères mondiaux.
Les États-Unis tentent désormais de retrouver une place dans ce secteur. Avec l’appui de l’État fédéral, un fonds d’investissement négocie l’acquisition de 40 % d’une mine de cuivre exploitée par le groupe suisse Glencore. La société californienne KoBold Metals explore des gisements de lithium dans la région de Manono. Virtus, une structure réunissant notamment d’anciens responsables des services de renseignement et des militaires, a pour sa part acquis une participation dans une activité associant cobalt et cuivre, dont le siège se trouve à Dubaï.
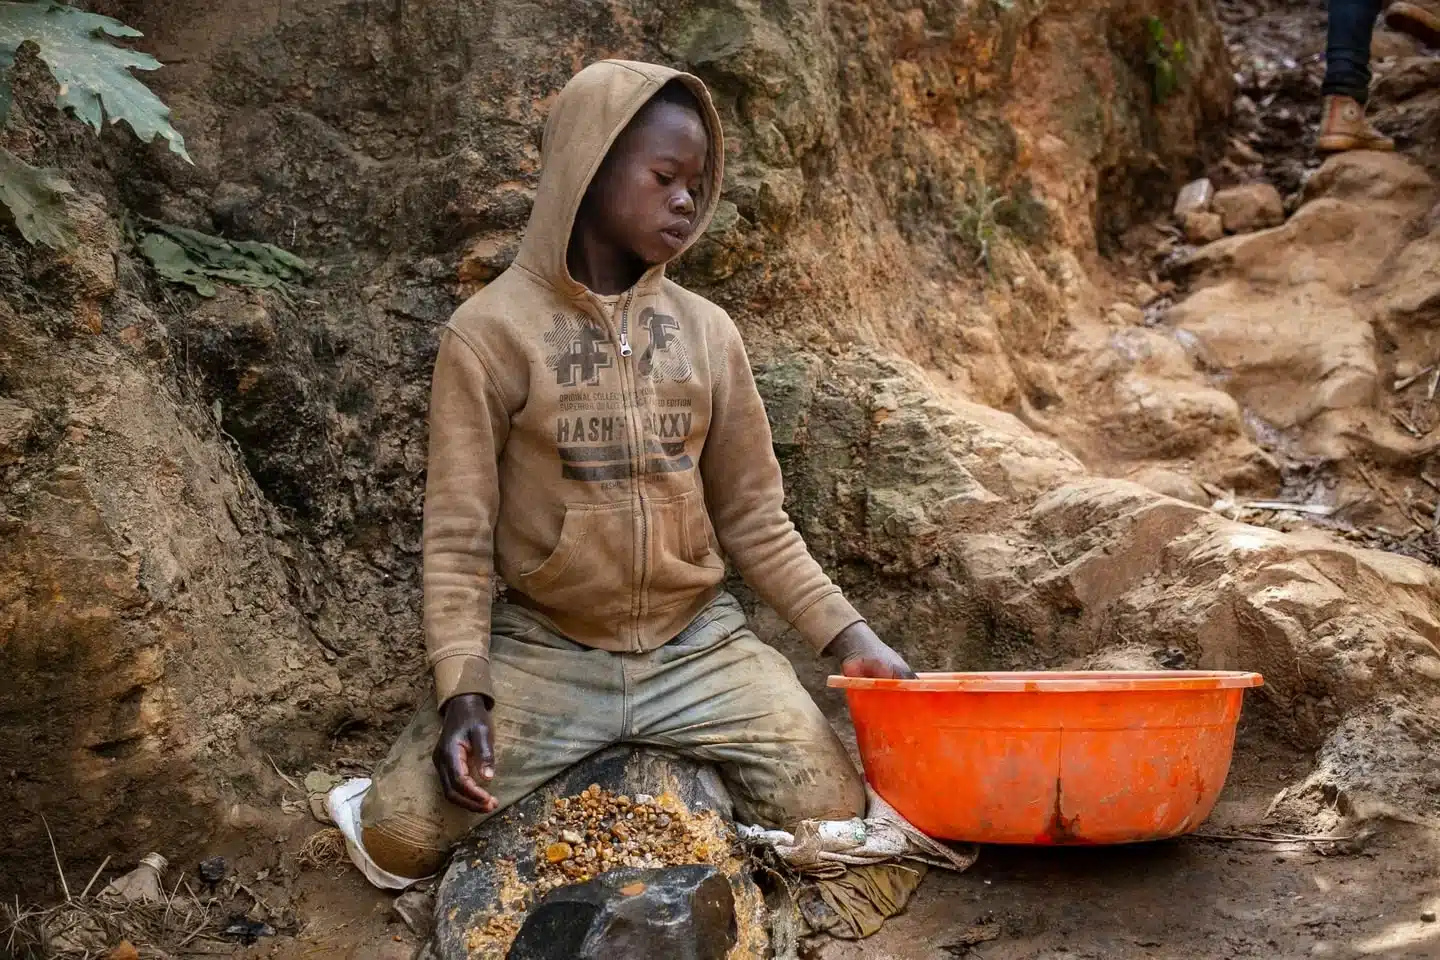
En 2025, les investissements miniers étrangers ont représenté environ 8 % du PIB du pays. Leur montant était plus de deux fois supérieur à l’ensemble des investissements directs étrangers reçus l’année précédente.
Les retombées économiques des minerais ne concernent pas uniquement l’extraction. Les infrastructures de transport, indispensables à l’exportation des minerais, sont également au cœur des négociations. Selon les estimations de l’Initiative pour la transparence dans les industries extractives, basée en Norvège, l’exploitation minière pourrait générer 8 milliards de dollars de recettes publiques entre 2026 et 2030. En intégrant le maintien de la production des autres mines à des niveaux comparables, les recettes pourraient atteindre 20 milliards de dollars, soit approximativement l’équivalent d’une année de dépenses publiques congolaises. Au-delà des revenus immédiats, le gouvernement congolais cherche à obtenir une meilleure valorisation locale de ses ressources. Lors d’une visite à Pékin en mars 2026, ses représentants ont négocié des engagements chinois portant sur le partage des données géologiques et le développement d’activités de transformation sur le territoire national.
La Chine a également accepté de partager la propriété de l’un de ses projets cuprifères avec une entreprise publique congolaise spécialisée dans le diamant. Cette évolution traduit la volonté des pays producteurs de ne plus se limiter à la fourniture de matières premières brutes. L’objectif est de développer des activités industrielles et de conserver une part plus importante de la valeur ajoutée.
Le Brésil, autre gagnant de la course aux minerais
À la différence de la RDC, le Brésil dispose d’une économie diversifiée et d’un tissu industriel important. Les investissements miniers ne peuvent donc pas provoquer une transformation aussi spectaculaire de son PIB. Ils participent néanmoins au développement de nouvelles filières et au renforcement de son attractivité. En septembre 2026, USA Rare Earth, une société cotée dans laquelle le gouvernement américain détient une participation, a pris le contrôle de Serra Verde. Cette exploitation brésilienne est la seule à produire, en dehors de l’Asie, quatre des terres rares les plus difficiles à obtenir. L’opération a représenté un investissement de 2,8 milliards de dollars. Un financement complémentaire, associant le département américain chargé de la défense et la DFC, devrait porter les investissements américains à près de 5 milliards de dollars.
Pékin est également présent au Brésil avec une stratégie plus diversifiée. En 2025, les entreprises chinoises y ont investi environ 6 milliards de dollars, soit davantage que dans tout autre pays étranger. Un tiers de cette somme a été consacré à des exploitations minières, notamment dans le nickel, le cuivre et l’or.
Le Kazakhstan, nouvel enjeu de la compétition pour le tungstène
Le Kazakhstan occupe une place croissante dans les stratégies d’approvisionnement des grandes puissances. Sa richesse minière, sa position géographique entre la Chine et l’Europe ainsi que ses relations avec la Russie lui confèrent une importance géopolitique particulière. Les États-Unis s’intéressent principalement au tungstène, un métal utilisé dans la fabrication de matériels militaires de haute technologie. En novembre 2025, Kaz Resources, entreprise soutenue par l’administration américaine et par plusieurs investisseurs, dont Eric Trump et Donald Trump Jr, deux fils de Donald Trump, s’est engagée à investir un milliard de dollars dans les gisements de Kairakty et de Northern Katpar. Le premier de ces sites avait été exploré dès 1958. L’investissement annoncé représente près de 5 % des entrées annuelles d’investissements directs étrangers au Kazakhstan. Des financements supplémentaires de 1,6 milliard de dollars pourraient être mobilisés par la DFC et EXIM.
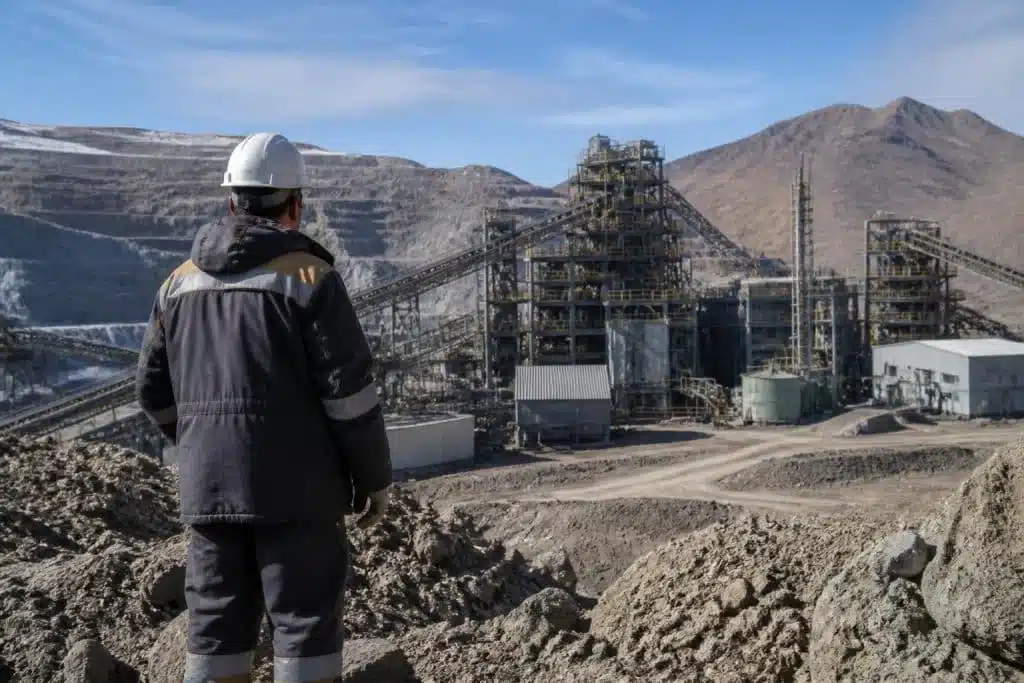
La Chine et les Etats-Unis n’hésitent pas à surenchérir pour s’imposer au Kazakhstan. Les autorités kazakhes ont ainsi tiré parti de cette concurrence pour obtenir une participation plus importante que celle initialement proposée par leurs partenaires américains dans la coentreprise chargée d’exploiter Kairakty. Il n’en demeure pas moins que la présence chinoise demeure forte. En 2025, Pékin et Astana ont conclu des accords représentant plus de 10 milliards de dollars, portant notamment sur l’exploitation du cuivre, de l’or et du tungstène.
Des pays producteurs entendent rester indépendants
La stratégie initiale de l’administration de Donald Trump reposait en partie sur la constitution d’un réseau de partenaires privilégiés, appelés à s’éloigner de la Chine. Les pays producteurs devaient, selon cette logique, arbitrer entre les deux grandes puissances. La réalité est différente. La RDC, le Brésil et le Kazakhstan accueillent simultanément des investisseurs chinois et américains. Les gouvernements concernés utilisent cette concurrence pour obtenir de meilleures conditions financières, accroître leur participation dans les projets et développer les infrastructures associées.
Outre la RDC, le Brésil et le Kazakhstan, la Zambie et le Canada figurent parmi les principaux bénéficiaires des investissements américains et chinois. La situation canadienne est particulière en raison des tensions commerciales et politiques entretenues par Donald Trump. Ce dernier exerce une pression constante sur les autorités canadiennes et a même formulé l’idée d’une annexion.
Les deux grandes puissances sont engagées dans une course contre la montre. A ce titre, elles privilégient les opérations faciles à réaliser. Les mines abandonnées, les installations partiellement achevées et les gisements déjà étudiés ont leur préférence. Leur remise en activité est généralement moins coûteuse et plus rapide que le lancement de projets entièrement nouveaux qui exigent des autorisations, du temps et des capitaux.
Depuis plusieurs décennies, les groupes chinois privilégient la rapidité d’exécution, notamment grâce au soutien de leurs banques et de leurs pouvoirs publics. Les entreprises minières occidentales ont davantage tendance à privilégier les études préalables, la rentabilité à long terme et la maîtrise des risques financiers. Face à l’urgence stratégique, Washington encourage désormais des opérations plus rapides, avec un interventionnisme public renforcé.
Les premiers résultats sont visibles. La Chine a commencé à produire du lithium en RDC au début de l’année 2026. L’extension de la mine brésilienne Serra Verde devrait être opérationnelle dans un délai d’un an, tandis que les gisements kazakhs de tungstène pourraient entrer en production d’ici 2030.
Le risque d’une pénurie malgré l’accélération des investissements
La multiplication des investissements ne garantit pas pour autant un équilibre durable entre l’offre et la demande mondiale de minerais. La stratégie actuelle privilégie les ressources déjà découvertes et les exploitations susceptibles d’être rapidement développées. Elle ne répond donc que partiellement à la question du renouvellement des réserves et de l’ouverture de nouvelles mines. Depuis la fin du précédent supercycle des matières premières, les budgets consacrés à l’exploration minière n’ont jamais retrouvé leurs niveaux antérieurs. Les entreprises sont devenues plus prudentes, en raison de la volatilité des cours, de la hausse des coûts de développement et de l’allongement des procédures d’autorisation.
La croissance des besoins liés aux véhicules électriques, aux réseaux de transport d’électricité, aux centres de données et aux infrastructures industrielles pourrait entraîner un déséquilibre majeur du marché. Selon certaines projections, la demande mondiale de cuivre pourrait dépasser l’offre de 8 % d’ici une dizaine d’années. Cette perspective contraste avec l’évolution de la production de plusieurs grands pays miniers. Le Chili, premier producteur mondial de cuivre, a réduit ses volumes, notamment en raison de l’insuffisance des investissements dans des exploitations vieillissantes.
Les ressources potentielles ne manquent pourtant pas. Au moins 30 pays disposent de gisements de cuivre considérés comme économiquement exploitables. Leur mise en valeur nécessite toutefois des délais considérables. Entre la prospection, l’identification précise des réserves, les études de faisabilité, le financement des installations et les autorisations administratives, un nouveau projet peut exiger dix ans ou davantage avant de produire ses premières tonnes. L’augmentation des prix devrait normalement encourager les entreprises à développer ces gisements. Le fonctionnement du marché est cependant perturbé par l’intervention croissante des États.
Les prises de participation publiques, les financements subventionnés, les garanties de prix et les objectifs de sécurité nationale modifient les conditions de concurrence. Les entreprises privées peuvent éprouver davantage de difficultés à anticiper les prix futurs et à évaluer la rentabilité des investissements de long terme.
L’insuffisance de l’exploration pourrait ainsi accroître les tensions sur l’offre dans les prochaines années et provoquer de nouvelles hausses de prix.
Des opportunités de développement
Pour les pays producteurs, la rivalité entre Washington et Pékin constitue une opportunité exceptionnelle, sans être pour autant une garantie de développement durable.
L’expérience des précédents supercycles rappelle que l’afflux de recettes liées aux ressources naturelles peut favoriser la croissance sans entraîner nécessairement une diversification de l’économie. La dépendance aux exportations de matières premières expose les finances publiques aux retournements de marché, aux variations de la demande mondiale et aux changements technologiques.
L’enjeu pour les États bénéficiaires est donc de transformer les investissements miniers en capacités productives durables. Les infrastructures ferroviaires et énergétiques, la formation de la main-d’œuvre, le développement de la transformation locale et l’amélioration de la gouvernance constituent des facteurs déterminants.
La compétition actuelle offre à certains gouvernements une marge de manœuvre qu’ils ne possédaient pas auparavant. Ils peuvent négocier avec plusieurs investisseurs, obtenir des participations dans les exploitations et demander une meilleure répartition des revenus.
Cette évolution marque également une rupture dans la mondialisation des matières premières. Pendant plusieurs décennies, l’organisation des chaînes de valeur a principalement répondu à la recherche des coûts les plus faibles. Les considérations de sécurité nationale et de souveraineté industrielle occupent désormais une place croissante.
Le retour de la puissance publique dans le financement des mines témoigne de cette transformation. Les États-Unis adoptent des méthodes d’intervention qui se rapprochent de celles de la Chine, tandis que les pays producteurs cherchent à éviter une dépendance exclusive à l’égard de l’une ou l’autre puissance.
Le monde pourrait ainsi connaître un nouveau supercycle des matières premières, porté moins par l’industrialisation d’un seul pays, comme ce fut le cas avec la Chine au début des années 2000, que par la concurrence stratégique entre les deux premières économies mondiales. Cette évolution comporte un paradoxe. La volonté de sécuriser rapidement les approvisionnements favorise l’enrichissement d’un petit nombre de pays disposant de mines immédiatement mobilisables. Elle ne résout pas le problème du sous-investissement mondial dans l’exploration et la création de nouvelles capacités de production.


Laisser un commentaire