Vivre en France tout en travaillant dans un pays voisin (Suisse, Luxembourg, Allemagne, Belgique, Italie, Espagne) est le quotidien de centaines de milliers de travailleurs. Le statut de travailleur transfrontalier offre de nombreux avantages, notamment en termes de rémunération et d’opportunités de carrière. Cependant, cette situation de mobilité internationale soulève inévitablement un enjeu complexe : celui de la fiscalité. Où devez-vous payer vos impôts ? Quel est l’impact de vos frais de déplacement ? Comment éviter la double imposition ? Cet article de référence pour Lesfrancais.press vous détaille les spécificités fiscales des frontaliers résidents en France, l’évolution des statuts selon le pays d’emploi, les modalités de déclaration et les meilleurs conseils pour optimiser votre situation financière et votre choix de résidence.
Qu’est-ce qu’un travailleur frontalier et quelle est l’évolution des statuts ?
Un travailleur frontalier est une personne qui se déplace dans un autre pays pour y exercer son activité professionnelle, mais qui conserve sa résidence principale dans son pays d’origine (ici, la France). Lorsqu’un individu se trouve dans cette situation, les deux États (celui de la résidence et celui de l’emploi) peuvent théoriquement prétendre au droit d’imposer les revenus perçus, ce qui crée un risque de double imposition.
Pour éviter cela, des conventions fiscales bilatérales sont signées. Le régime spécifique des travailleurs transfrontaliers prévoit généralement que les salaires ne sont imposables que dans le pays de résidence. Sur le plan du droit du travail, le frontalier est soumis à la législation du pays où s’exécute le contrat de travail.
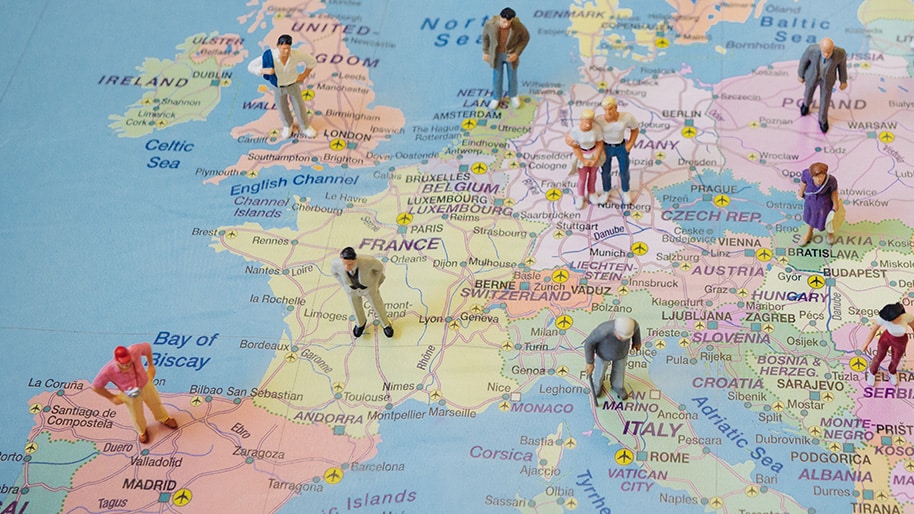
La définition de la « zone frontalière » et les règles fiscales diffèrent toutefois considérablement selon le pays frontalier.
La Suisse : Un statut qui dépend du canton
La Suisse étant une Confédération, chaque canton est souverain concernant sa fiscalité.
- Imposition en France : Si vous travaillez dans les cantons de Vaud, Valais, Neuchâtel, Jura, Berne, Bâle-Ville, Bâle-Campagne ou Soleure, l’imposition de vos revenus est due en France. Il existe des exceptions : si vous avez la nationalité suisse et travaillez pour un employeur public, ou si vous séjournez en Suisse plus de 45 nuitées par an, vous serez imposé à la source en Suisse.
- Imposition en Suisse : Si votre activité est exercée à Genève ou dans d’autres cantons non cités précédemment (comme Zurich), les impôts sont payés à la source, directement en Suisse.
- Le Télétravail : La pratique du télétravail s’est largement démocratisée. Deux accords amiables ont été signés fin 2022 entre la France et la Suisse pour introduire une tolérance concernant les jours de missions temporaires exercées depuis l’État de résidence (France) sans perdre les avantages du statut fiscal.
Le Luxembourg : L’attractivité au prix de l’imposition à la source
Le Luxembourg ne prévoit pas de statut spécifique de « travailleur frontalier » ouvrant droit à une imposition exclusive dans le pays de résidence. En effet, dès lors que vous travaillez au Grand-Duché, votre imposition relève du pays d’emploi, et l’impôt est prélevé à la source sur votre salaire.
Le Luxembourg reste très attractif. Près de 42 % de ses travailleurs sont des frontaliers, dont environ la moitié provient de France, attirés par des salaires moyens plus élevés et de fortes opportunités dans la banque, l’informatique ou la santé. Une réforme fiscale entrée en vigueur en 2018 a toutefois modifié les règles pour les couples mariés non-résidents afin d’égaliser leur traitement avec les résidents luxembourgeois, modifiant la façon dont la classe d’impôt est attribuée en fonction des revenus du foyer.
La Belgique : La fin progressive du statut dérogatoire
L’évolution majeure pour la Belgique a eu lieu avec un avenant en 2008. Depuis le 1er janvier 2012, les nouveaux frontaliers ne bénéficient plus du statut dérogatoire et paient leurs impôts en Belgique.
Seules les personnes qui bénéficiaient de ce statut avant 2012 peuvent continuer de payer leurs impôts en France, et ce, jusqu’en 2033 maximum, sous réserve de remplir des conditions strictes : maintenir leur foyer ininterrompu dans la zone frontalière française (20 km), travailler dans la zone belge, et ne pas en sortir plus de 30 jours par an pour le travail.
L’Allemagne, l’Italie et l’Espagne : Le droit d’imposition au pays de résidence
- Allemagne : Si le statut de frontalier est reconnu, l’impôt est dû en France. Il faut pour cela habiter en Alsace ou en Moselle, travailler dans une société privée allemande située à moins de 30 km à vol d’oiseau de la frontière, et rentrer quotidiennement chez soi (tolérance de 45 jours hors domicile).
- Italie : Les salariés frontaliers sont imposés en France. La zone frontalière inclut les départements limitrophes français (Haute-Savoie, Savoie, Hautes-Alpes, Alpes-Maritimes, etc.) et les régions italiennes adjacentes (Val d’Aoste, Piémont, etc.).
- Espagne : Le même principe s’applique avec une zone frontalière correspondant à 20 km de profondeur de part et d’autre de la frontière franco-espagnole.
Les modalités fiscales et astuces pour les frontaliers
Si vous êtes un frontalier dont le revenu est imposable en France (par exemple un résident travaillant dans le canton de Vaud ou en Allemagne), votre employeur étranger n’a pas le droit d’opérer directement une retenue à la source française sur votre salaire.
Le fisc français a donc mis en place le système de l’acompte contemporain. Chaque mois, l’administration prélève directement sur votre compte bancaire français un montant calculé d’après vos revenus estimés. Ce montant est réévalué chaque année avec votre déclaration, ou manuellement via votre espace en ligne en cas d’évolution de votre salaire.
Aussi, en France, tout salarié bénéficie par défaut d’un abattement forfaitaire de 10 % sur ses revenus pour couvrir ses frais professionnels. Cependant, la règle d’or pour un frontalier est d’examiner l’option des frais réels.
Pour un frontalier, il s’avère que l’option pour les frais réels devient presque toujours avantageuse dès lors que le trajet quotidien dépasse 30 km.
Comment les calculer ?
- Le barème kilométrique : Vous pouvez déduire vos trajets domicile-travail en utilisant le barème officiel de l’administration fiscale, qui varie selon la puissance fiscale du véhicule. Ce barème est plafonné à 7 CV pour les véhicules thermiques.
- Frais annexes : Peuvent s’ajouter les repas hors domicile, les frais de péages, le stationnement, ou l’abonnement aux transports en commun.
- La spécificité frontalière : Contrairement à un employeur français, un employeur suisse, par exemple, ne fournit généralement pas d’attestation de remboursement de frais, signifiant que l’ensemble de ces frais reste à votre charge et sont donc déductibles.
Et pour ceux imposés à la source dans le pays de travail (ex: Genève, Luxembourg) ?
C’est un point de confusion fréquent. Si votre salaire est imposé au Luxembourg ou en Suisse, l’État français appliquera un « crédit d’impôt égal à l’impôt français » ou un mécanisme de taux effectif pour éviter la double imposition. Dès lors, vos réductions d’impôts françaises (comme la loi Pinel) risquent d’être perdues si vous n’avez pas d’autres revenus imposables en France (comme les revenus du conjoint travaillant en France, ou des revenus fonciers).
L’astuce : Renseignez-vous sur les possibilités de déductions fiscales dans votre pays d’emploi. Le Luxembourg permet par exemple aux frontaliers « assimilés résidents » de déduire certains produits de prévoyance ou assurances souscrits au Grand-Duché, permettant de réduire l’imposition à la source.
Conseils stratégiques sur le choix de résidence et démarches impératives
Bien choisir sa résidence : L’équilibre entre immobilier et fiscalité
Le choix de votre lieu de vie est stratégique. Comme nous l’avons vu, la notion de « zone frontalière » est stricte.
- Si vous travaillez en Allemagne et souhaitez payer vos impôts en France, vous devez impérativement résider en Alsace ou en Moselle.
- Si vous êtes un frontalier belge « ancienne génération », s’éloigner de plus de 20 km de la frontière vous fera perdre définitivement votre statut fiscal français.
Outre la frontière fiscale, prenez en compte le coût de l’immobilier. Habiter à Saint-Julien-en-Genevois, Thionville ou Saint-Louis coûte cher. Certains décident de s’éloigner de 30 ou 40 km pour faire chuter les prix de l’immobilier. Cet éloignement peut paradoxalement augmenter le poids financier de vos « frais réels » déductibles, mais attention au coût réel du véhicule, à la fatigue et au temps de trajet quotidien qui impactent lourdement la qualité de vie.
Déclarations et dates clés : Ce qu’il ne faut pas oublier
Gérer son statut de frontalier requiert une rigueur administrative :
Dès l’embauche : Les attestations d’exonération
- Vers la Suisse : Vous devez faire viser par votre centre des impôts français le formulaire 2041-AS (Attestation de résidence fiscale) et le remettre dûment rempli à votre employeur suisse pour ne pas être prélevé à la source en Suisse (si vous dépendez des cantons imposables en France).
- Vers l’Allemagne : Vous devez remplir conjointement avec votre employeur le formulaire n°5011 en 3 exemplaires pour demander votre exonération de retenue à la source au fisc allemand.
Dans les 3 mois suivant l’embauche (Spécifique Suisse)
L’exercice du « droit d’option » pour la sécurité sociale. Vous devez choisir formellement entre la CMU frontalière française ou le système suisse LAMal. C’est un choix définitif.
- Le printemps fiscal (Avril à Juin)
Même si vous êtes imposé à la source à l’étranger, vous devez déclarer vos revenus en France. - Le formulaire 2047 est dédié aux revenus d’origine étrangère.
- Le formulaire 2042 (et 2042-C) viendra centraliser ces données. L’objectif pour le fisc français n’est pas de vous imposer une seconde fois, mais de calculer le « taux effectif » qui déterminera la tranche d’imposition de vos autres revenus de source française.
Un tremplin professionnel
Le statut de travailleur transfrontalier est un formidable tremplin professionnel et financier, très prisé par la communauté expatriée et de retour en France. Néanmoins, son ingénierie fiscale, entre abattements, frais réels, acomptes contemporains et statuts cantonaux ou nationaux, réclame de la vigilance. Veillez à respecter scrupuleusement les dépôts de formulaires (2041-AS, 5011), à simuler vos frais kilométriques si vous roulez plus de 30 km, et à consulter des experts locaux pour ne passer à côté d’aucune optimisation liée à votre nouvelle vie transfrontalière.

Laisser un commentaire