
Pour de nombreux Français établis hors de France, conserver un pied-à-terre dans l’Hexagone est un choix de cœur, un investissement d’avenir ou une nécessité logistique. Cependant, lorsque ce bien est inoccupé, il tombe sous le coup de règles fiscales qui ne cessent de se durcir. Entre l’augmentation annoncée des taux d’imposition et le renforcement des pouvoirs de l’administration fiscale, la gestion d’un patrimoine immobilier inoccupé s’annonce de plus en plus coûteuse et surveillée. Faisons le point sur les nouvelles règles du jeu applicables aux logements vacants et sur les solutions pour s’en prémunir.
Une fiscalité durcie et des taux qui explosent
La taxe sur les logements vacants (TLV) n’est pas nouvelle, mais son périmètre et son coût connaissent une véritable flambée. Conçue initialement pour lutter contre la rétention immobilière dans les zones où la demande excède l’offre, cette taxe frappe les biens à usage d’habitation inoccupés depuis au moins un an au 1er janvier de l’année d’imposition. Attention, cette taxe ne concerne pas les résidences secondaires meublées conservées à la disposition de leur propriétaire.
Le grand bouleversement attendu pour 2027 est la fusion annoncée de la taxe annuelle sur les logements vacants (TLV) et de la taxe d’habitation sur les logements vacants (THLV), avec, à la clé, une envolée des taux.
En « zone tendue » (où la demande de logements est particulièrement forte, comme Paris), la loi fixe un taux socle de 17 % la première année de vacances, qui grimpe à 34 % les années suivantes. Ces pourcentages s’appliquent à la valeur locative cadastrale du logement, c’est-à-dire le loyer annuel théorique qu’il pourrait générer s’il était loué.
Mais la réforme va plus loin en octroyant un pouvoir de majoration inédit aux communes. Les collectivités situées en zone tendue pourront décider de relever ces taux jusqu’à 30 % la première année, et jusqu’à 60 % les années suivantes. Pour illustrer, si la valeur locative de votre appartement est estimée à 10 000 euros annuels, une commune appliquant le taux maximal vous réclamera une taxe de 6 000 euros.
Hors des zones tendues, la réglementation évolue également. Les communes auront la possibilité d’instaurer la taxe pour les logements vacants depuis au moins deux ans, avec un taux qu’elles pourront fixer librement dans la limite de 50 %.
La volonté des pouvoirs publics est claire : rendre la vacance immobilière financièrement insoutenable pour forcer la mise en location ou la vente des biens inoccupés.
Le fisc au service des communes : la fin de l’anonymat
Jusqu’à présent, les communes devaient souvent mener l’enquête par elles-mêmes pour identifier les logements vacants sur leur territoire. À partir de 2027, la donne change radicalement : l’administration fiscale va devenir l’informatrice officielle des collectivités locales.
La loi prévoit que le fisc transmettra chaque année et automatiquement aux communes (et à leurs groupements) les informations relatives aux logements vacants et à leurs propriétaires. L’administration s’appuiera notamment sur les données récoltées via le service en ligne « Gérer mes biens immobiliers ».
Cette transmission automatique des données vise à fournir aux mairies un outil redoutable pour cibler les biens inoccupés et appliquer la nouvelle taxe, dont les recettes leur reviendront intégralement.
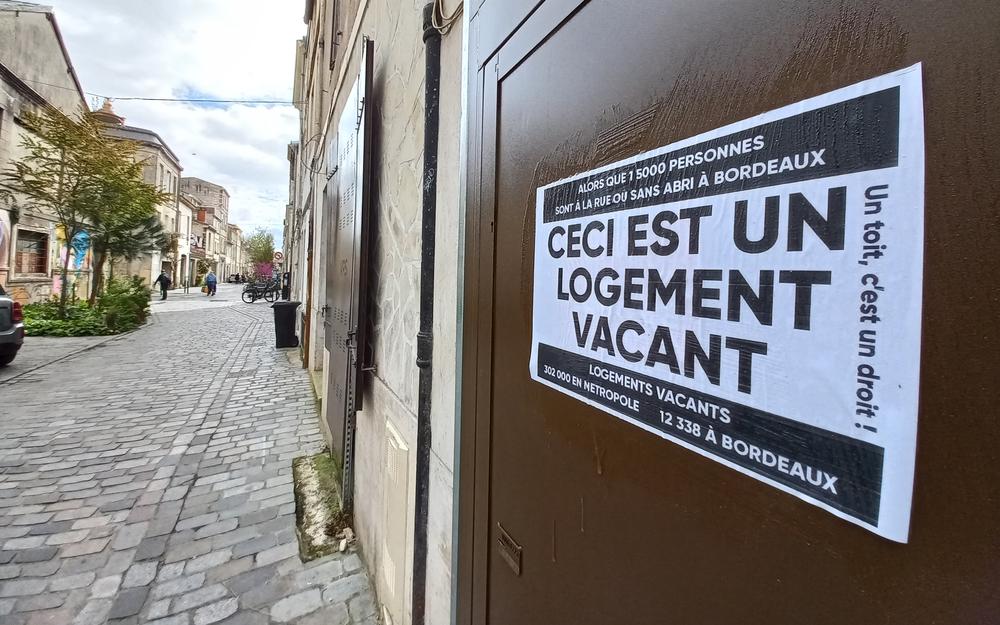
Si cette mesure inquiète de nombreux propriétaires qui y voient une forme de délation, elle est justifiée par les pouvoirs publics par la nécessité de lutter contre la crise du logement. Toutefois, un logement vide n’est pas automatiquement taxable. C’est là tout l’enjeu des années à venir : distinguer la vacance volontaire (souvent qualifiée de « spéculative ») de la vacance subie.
Vacances subies : comment prouver sa bonne foi et éviter la taxe ?
La loi prévoit fort heureusement des exceptions. La vacance d’un logement n’est pas taxée lorsqu’elle est indépendante de la volonté du propriétaire. Encore faut-il pouvoir le prouver, car c’est à vous, contribuable, qu’incombe la charge de démontrer que l’imposition n’est pas justifiée.
Voici les principales situations permettant d’échapper à la taxe et les moyens de les prouver :
La mise en vente ou en location infructueuse
Si vous cherchez réellement à vendre ou à louer votre bien, mais que vous ne trouvez pas preneur au prix du marché, vous n’êtes pas redevable de la taxe.
La preuve : Conservez précieusement toutes vos annonces immobilières, les mandats confiés aux agences, les estimations de professionnels prouvant que votre prix est cohérent avec le marché, ainsi que les correspondances avec les candidats potentiels.
Les travaux de grande ampleur
Si des travaux rendent le logement inhabitable (refonte complète de la plomberie, de l’électricité, des planchers, etc.), la vacance est considérée comme subie. Attention, un simple rafraîchissement des peintures ne suffit pas.
La preuve : Gardez les devis, les factures des entrepreneurs et des matériaux.
Le logement est occupé plus de 90 jours
Un logement occupé plus de 90 jours consécutifs pendant l’année de référence échappe à la taxe.
La preuve : Relevés de consommation d’eau ou d’électricité, témoignages, attestations.
Le recours au commissaire de justice : l’arme fatale
Face à une administration fiscale parfois prompte à dégainer l’avis d’imposition sur la base de simples relevés de compteurs (une consommation d’électricité nulle suffit souvent à déclencher la taxe), la preuve documentaire classique peut s’avérer insuffisante ou contestée.
C’est ici qu’intervient le constat dressé par un commissaire de justice. Cet acte constitue une preuve objective, incontestable et directement opposable à l’administration.
- Pour des travaux : Le commissaire peut constater l’étendue du chantier, photographier les pièces en rénovation et attester de l’inhabitabilité temporaire du bien. L’idéal est de faire dresser deux constats : un au début des travaux et un autre à mi-parcours pour prouver la durée de l’indisponibilité.
- En cas de squatteurs ou de litige locatif : Si votre bien est squatté ou si un locataire refuse de quitter les lieux après la fin du bail (ou dans le cadre d’une procédure d’expulsion), un constat d’inaccessibilité prouvera que le logement n’est pas vacant de votre fait.
Pour les Français de l’étranger, qui ne peuvent pas toujours se rendre sur place rapidement, anticiper ces démarches est crucial. Dès la réception d’un avis de taxation, voire même avant, à titre préventif lors du démarrage de gros travaux, mandater un commissaire de justice permet de se constituer un dossier solide avant l’expiration des délais de réclamation. C’est une démarche stratégique pour transformer votre bonne foi en une preuve juridique inattaquable.


Laisser un commentaire