La rentrée politique s’annonce brûlante en France. L’examen du projet de loi de finances pour 2027, le dernier du quinquennat d’Emmanuel Macron, se déroule dans un climat de forte tension budgétaire. L’objectif martelé par le gouvernement est clair : trouver 54 milliards d’euros d’économies pour ramener le déficit public autour de 5 % du PIB. Dans ce contexte, la question de la fiscalité revient au centre des débats, ravivant les critiques sur un modèle français particulièrement lourd et complexe.
L’exception fiscale française : un maquis de 348 taxes
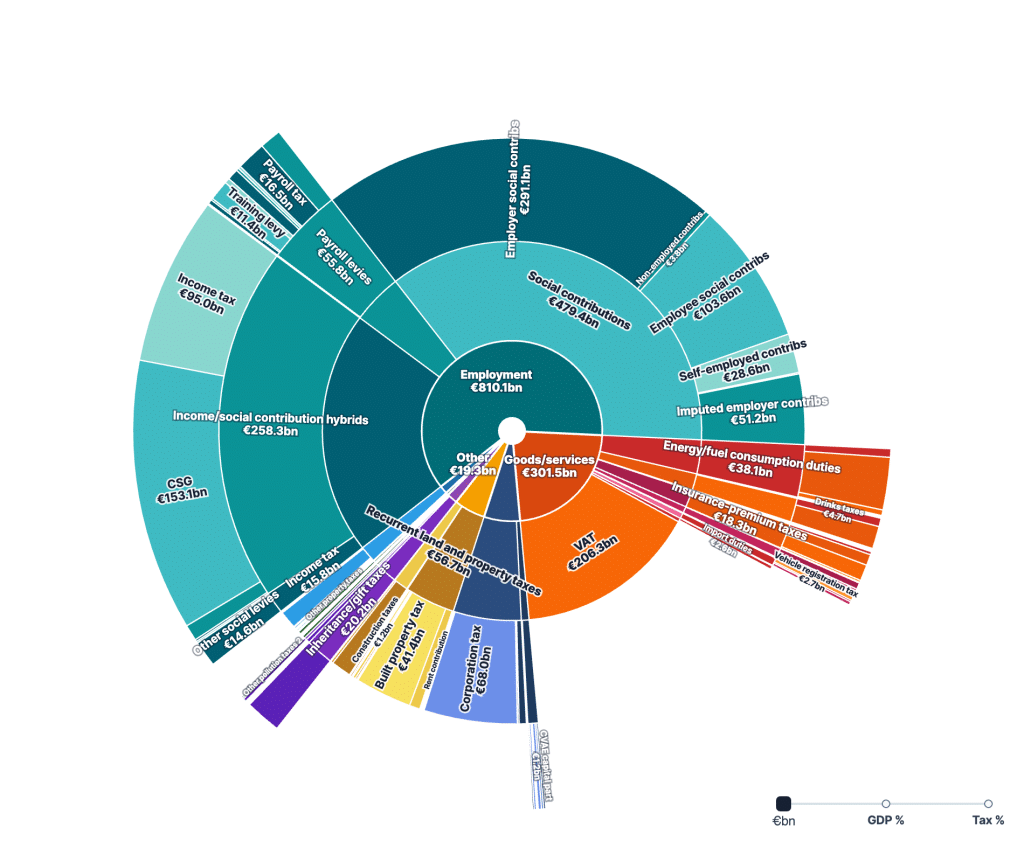
La France se distingue sur la scène européenne, non seulement par le niveau de ses prélèvements obligatoires, mais surtout par la multiplicité de ses taxes. La France comptait en 2024 pas moins de 348 impôts et taxes différents. Un chiffre qui donne le vertige, surtout lorsqu’on le compare à nos voisins : l’Allemagne, avec un niveau de prélèvement similaire, ne compte que 60 taxes, tandis que le Royaume-Uni en dénombre 90. Le Danemark, deuxième pays européen comptant le plus de taxes derrière la France, en recense seulement 132.
Certaines analyses vont encore plus loin en recensant 438 prélèvements si l’on inclut l’ensemble des contributions sociales, un véritable « record mondial qui noie le contribuable sous les obligations déclaratives« .
Comment expliquer cette frénésie fiscale ? Une des raisons majeures réside dans l’existence de 243 « taxes à faible rendement« , souvent héritées de compromis politiques passés, qui rapportent peu mais alourdissent considérablement le système. Parmi ces prélèvements insolites, on trouve par exemple une taxe sur les pylônes électriques des lignes à haute tension, une surtaxe sur les remontées mécaniques pour les skieurs, ou encore une « taxe Barnier » sur les billets de navette maritime vers des espaces naturels protégés. On relève également près d’une centaine d’autres taxes à faible rendement pour lesquelles les données précises ne sont pas disponibles. Il est par ailleurs souligné que ces impôts rapportant individuellement moins de 150 millions d’euros représentent paradoxalement plus de la moitié du volume total des prélèvements français. Cette situation est particulièrement néfaste pour la compétitivité des entreprises, confrontées à des coûts de conformité importants.
Budget 2027 : la pression pour une hausse de la fiscalité du patrimoine
C’est dans ce paysage fiscal déjà saturé que s’ouvrent les discussions sur le budget 2027. Face à l’urgence de redresser les comptes publics, plusieurs pistes institutionnelles sont avancées pour augmenter les recettes de l’État. Parmi elles figurent des propositions de réformes de la fiscalité du patrimoine, telles que la création d’un « impôt différentiel sur la fortune personnelle » (à l’exclusion des biens professionnels) au taux de 0,5 %, qui pourrait rapporter 1,4 milliard d’euros.
D’autres suggestions visent à revenir à une version plus stricte de la taxe sur les holdings (qui avait été largement modifiée par le Parlement l’année dernière), ce qui dégagerait un milliard d’euros supplémentaire. Enfin, il est proposé de réduire l’avantage fiscal du Pacte Dutreil (qui facilite la transmission d’entreprises) en abaissant le taux d’exonération de 75 % à 50 %, pour un gain de 1,3 milliard d’euros. En contrepartie de ces mesures, des réductions de la fiscalité sur les transactions immobilières et sur les transmissions de patrimoine sont évoquées, ce qui conduirait in fine à une hausse nette et modérée de la fiscalité de l’ordre de 1,83 milliard d’euros, ciblée sur les plus hauts patrimoines.
Ces recommandations rencontrent une vive opposition du côté de la majorité sénatoriale (LR et centristes), qui privilégie un allègement des charges pour soutenir la croissance économique. Pour ses représentants, l’enjeu principal du prochain budget est de préserver les atouts de la France et de corriger ses faiblesses, ce qui passe nécessairement par une baisse des prélèvements et une facilitation de la transmission des entreprises. À l’inverse, à gauche de l’échiquier politique, ces mêmes propositions sont jugées « trop modestes », certains élus réclamant un rééquilibrage beaucoup plus substantiel de la fiscalité entre le patrimoine et les revenus du travail.
Les Français de l’étranger dans le viseur des économies
Dans cette quête acharnée pour trouver 54 milliards d’euros d’économies, le gouvernement n’épargne pas les Français de l’étranger. Le projet de loi de finances pour 2027 contient en effet plusieurs mesures qui pourraient impacter directement et durement le pouvoir d’achat de la diaspora.
Un coup dur pour les fonctionnaires expatriés et le réseau éducatif
La première mesure phare est le gel du point d’indice des fonctionnaires pour l’année 2027. Cette décision, qui vise à elle seule à économiser près de 2 milliards d’euros, frappe de plein fouet les milliers d’agents de l’État détachés ou résidents à l’étranger : diplomates, personnels de l’action culturelle, et bien sûr enseignants du vaste réseau de l’enseignement français à l’étranger.
Bien que ces agents perçoivent une indemnité de résidence à l’étranger, leur traitement de base ne sera pas revalorisé, ce qui constitue une véritable perte de pouvoir d’achat, particulièrement douloureuse dans des pays confrontés à une forte inflation ou à la dépréciation continue de l’euro face aux monnaies locales. Cette rigueur budgétaire soulève de sérieuses inquiétudes quant à la capacité de l’État à maintenir l’attractivité de ces missions à l’international.
Par ailleurs, les familles expatriées non-fonctionnaires risquent de subir les conséquences collatérales de cette politique : si l’État contraint le budget des opérateurs de l’enseignement français à l’étranger, les lycées français n’auront d’autre choix que d’augmenter les frais de scolarité pour équilibrer leurs comptes, faisant peser la charge finale sur les parents d’élèves.
Les retraités de l’étranger lourdement taxés
Les retraités sont également mis à contribution, le gouvernement espérant réaliser près de 6 milliards d’euros d’économies globales sur leurs revenus. Pour les Français de l’étranger ayant fait le choix de vivre leur retraite hors de nos frontières, les conséquences s’annoncent particulièrement rudes.
Le budget 2027 prévoit notamment le gel des pensions de base pour les retraités percevant au moins 2 034 euros par mois. Cette mesure va mécaniquement éroder le pouvoir d’achat des pensionnés expatriés, qui sont par ailleurs déjà fortement exposés aux aléas des taux de change et à l’inflation de leur pays de résidence.
Plus redoutable encore, le gouvernement envisage de plafonner de manière stricte à 3 000 euros l’abattement forfaitaire de 10 % appliqué sur les pensions de retraite lors du calcul de l’impôt sur le revenu. Or, de très nombreux retraités expatriés continuent de payer leurs impôts en France, que ce soit en vertu des conventions fiscales bilatérales ou par le biais d’une retenue à la source. En limitant cet abattement, leur assiette imposable va augmenter de fait. Ils subiront ainsi une hausse de la pression fiscale, alors même qu’ils ne bénéficient d’aucun service public de proximité offert sur le territoire national en contrepartie.
Droits sociaux : la question sensible du délai de carence
Enfin, le volet social du budget 2027 relance un débat éminemment politique : les droits sociaux des expatriés de retour en France. Le gouvernement propose d’instaurer un délai de carence avant le versement de certaines allocations non contributives (comme les aides au logement ou les allocations familiales) aux étrangers arrivant légalement en France.
Vue de l’étranger, cette mesure ravive le sentiment d’injustice face à la brutalité administrative souvent vécue lors du retour au pays. Les Français rentrant d’expatriation depuis un pays hors de l’Union européenne se voient en effet imposer des délais de carence parfois considérables (par exemple, trois mois incompressibles pour bénéficier de la couverture maladie ou un long délai de résidence préalable pour accéder au RSA). Le nouveau budget semble acter le fait que les étrangers primo-arrivants, au même titre que les Français de retour d’expatriation depuis un pays tiers, devront subir ces restrictions d’accès à la solidarité nationale.
Cette situation met en lumière une fracture persistante au sein même de la diaspora : d’un côté, les expatriés résidant dans l’Union européenne, qui bénéficient d’une continuité presque parfaite de leurs droits sociaux grâce aux traités européens ; de l’autre, ceux rentrant d’un pays tiers (Amériques, Asie, Afrique) qui se retrouvent traités par l’administration sociale avec la même sévérité que des nouveaux arrivants extracommunautaires.
Le budget 2027 s’annonce donc comme une véritable épreuve de force, et les Français de l’étranger, bien qu’éloignés géographiquement, devront faire face à des mesures qui pourraient impacter durablement leur situation financière et leurs droits fondamentaux.


Laisser un commentaire