Les taux d’intérêt sont orientés à la hausse. Le retour de l’inflation, les interrogations concernant la croissance et, surtout, l’absence de volonté politique de réduire les déficits conduisent les investisseurs à réclamer des rémunérations plus élevées. Le mouvement ne concerne pas uniquement l’Europe. Au Japon, le rendement des obligations d’État à dix ans a atteint 3 % le 1er septembre, une première depuis trente ans. Aux États-Unis, le taux des emprunts du Trésor à trente ans se situe non loin du sommet de 5,31 % atteint à la mi-août, son niveau le plus élevé depuis dix-neuf ans. Au Royaume-Uni, les obligations publiques à trente ans offrent désormais un rendement de 5,9 %, niveau qui n’avait plus été observé depuis 1998. La zone euro reste, pour le moment, en retrait par rapport à ces records. Les taux allemands à dix et trente ans demeurent inférieurs à leurs niveaux de 2008. Il en va de même pour la France. La situation n’en est pas moins préoccupante. Les États européens doivent faire face simultanément à trois facteurs susceptibles de maintenir durablement les taux d’intérêt à un niveau élevé : l’inflation, l’augmentation de l’offre de dette et la concurrence croissante des investissements réalisés hors d’Europe.
L’inflation galope
Le premier problème est celui de l’inflation. Aux États-Unis, les tensions sur les prix sont essentiellement alimentées par la vigueur de la demande intérieure. En Europe, elles proviennent davantage de l’offre et, en particulier, du choc énergétique provoqué par la guerre en Iran. Les marchés anticipent désormais que la Banque centrale européenne pourrait porter son principal taux directeur à 3 % d’ici le milieu de l’année 2027, contre 2 % avant les attaques américaines et israéliennes contre l’Iran intervenues à la fin du mois de février.
Les chocs d’offre sont particulièrement pénalisants pour les marchés obligataires. Quand l’inflation augmente en raison d’une accélération de la demande, les banques centrales disposent théoriquement de marges de manœuvre pour la contenir. Un choc énergétique est plus difficile à maîtriser. Les investisseurs exigent dès lors une prime supplémentaire pour accepter de détenir des obligations à longue échéance. La hausse de cette prime tient également à l’évolution des corrélations entre les différentes classes d’actifs. En période de choc d’offre, les actions et les obligations peuvent reculer simultanément. Les titres obligataires remplissent alors moins efficacement leur rôle traditionnel de diversification des portefeuilles. Pour convaincre les investisseurs de les conserver, les émetteurs doivent offrir des rendements plus élevés.
Les budgets s’enfoncent
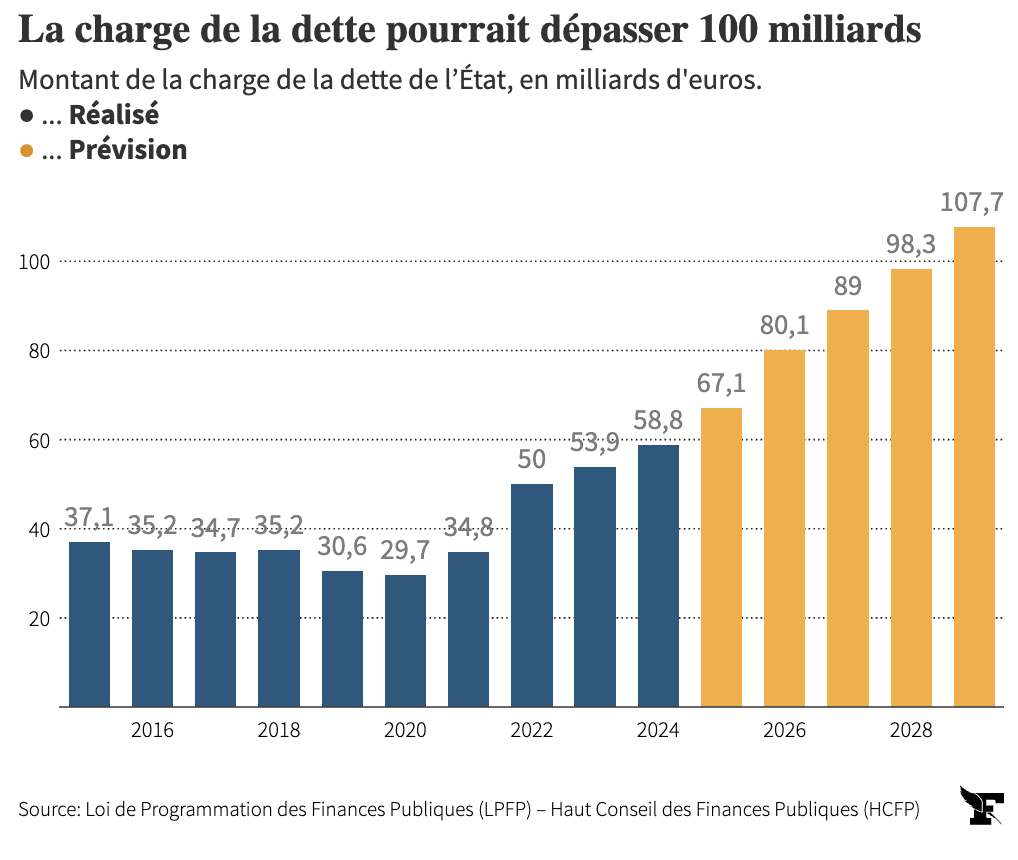
Le deuxième problème de l’Europe est budgétaire. Depuis 2025, l’Allemagne a rompu avec sa traditionnelle prudence financière en privilégiant le recours à la dette pour financer ses investissements. De son côté, la France continue d’enregistrer des déficits élevés. Aucune réduction de ce déficit n’apparaît probable dans les prochains mois Cette augmentation des besoins de financement intervient au moment même où le coût de la dette progresse. Le renchérissement du service de la dette devient ainsi un facteur de contrainte majeur. Selon Fitch, la France devrait consacrer en 2028 près de 6 % de ses recettes publiques au paiement des intérêts de sa dette, contre 3 % en 2019. En Italie, cette proportion passerait de 7 à 8,8 % sur la même période. La situation est d’autant plus délicate que les États européens disposent de marges de manœuvre réduites. Le poids des prélèvements obligatoires est déjà élevé, nettement supérieur à celui observé aux États-Unis. Les possibilités de financer les déficits par de nouvelles hausses d’impôts sont donc limitées. La réduction des dépenses publiques se heurte, de son côté, à de fortes résistances politiques, dans un contexte marqué par la baisse du pouvoir d’achat et par la progression des formations populistes. La tendance des gouvernements est plutôt de laisser filer le déficit.
Une épargne paresseuse
L’Europe doit par ailleurs composer avec un troisième phénomène, plus global : la concurrence accrue pour l’épargne mondiale. La remontée des taux n’est pas seulement le produit de l’inflation ou des déficits européens. Elle résulte aussi du dynamisme de l’investissement dans d’autres régions du monde, et notamment aux États-Unis. L’économie américaine continue de bénéficier d’un effort d’investissement considérable dans les infrastructures liées à l’intelligence artificielle. Les grandes entreprises technologiques pourraient consacrer plus de 5 000 milliards de dollars aux centres de données entre 2025 et 2030. L’Europe reste très loin de tels montants. Les entreprises européennes, malgré la faiblesse de leurs investissements et l’érosion de leurs profits, demeurent globalement en situation d’épargne nette. Cette différence d’investissement affecte les marchés obligataires européens. Les groupes technologiques américains financent une partie de leurs projets par émissions obligataires. Selon Goldman Sachs, ces émissions pourraient représenter 250 milliards de dollars cette année et 400 milliards en 2027. De nombreux investisseurs européens privilégient les placements aux Etats-Unis en raison de leur forte rentabilité. Pour l’accès aux capitaux, la concurrence des entreprises avec les États est directe. Les grandes entreprises technologiques disposent souvent d’une qualité de crédit comparable à celle de nombreux émetteurs souverains. Elles proposent aux investisseurs une alternative crédible aux obligations publiques. L’offre de titres à long terme augmente ainsi partout dans le monde.
Avec la hausse des taux, les investisseurs doivent absorber davantage de risque de duration, c’est-à-dire le risque de baisse de la valeur d’une obligation quand les taux augmentent. En Europe, cette pression est renforcée par le retrait progressif de la Banque centrale européenne. Depuis 2022, la BCE a réduit d’environ 1 200 milliards d’euros son portefeuille obligataire. Elle absorbe donc moins d’émissions publiques qu’auparavant, au moment même où les besoins de financement des États progressent. La demande traditionnelle de titres longs tend elle aussi à s’affaiblir. Les fonds de pension qui achetaient massivement des obligations longues pour couvrir leurs engagements de retraite à prestations définies s’orientent progressivement vers des dispositifs à cotisations définies. Ces derniers recherchent davantage de rendement et investissent une part plus importante de leurs actifs en actions. Les investisseurs qui prennent leur relais, notamment les fonds spéculatifs, sont moins captifs et plus exigeants en matière de rémunération. Les États doivent donc offrir des taux plus élevés pour écouler leurs émissions.
Les marchés obligataires sont entrés dans un nouveau régime
Pendant près de quinze ans, les États européens ont bénéficié de taux exceptionnellement faibles, voire négatifs, grâce à une inflation contenue, une croissance médiocre et aux achats massifs des banques centrales. Cette période appartient au passé. Les gouvernements doivent désormais financer simultanément le vieillissement démographique, la transition énergétique, le réarmement et, pour certains, d’importants déficits courants dans un environnement beaucoup moins favorable. Dans le même temps, l’épargne mondiale est sollicitée par des besoins d’investissement considérables, en particulier dans les nouvelles technologies. La remontée des taux n’est donc pas nécessairement un accident conjoncturel. Elle peut constituer une caractéristique durable du nouvel environnement économique. Les États les plus endettés seront les premiers à en subir les conséquences.
Pour la France comme pour l’Italie, le danger réside dans la constitution d’un cercle vicieux. Des taux plus élevés augmentent la charge de la dette, ce qui creuse les déficits, accroît les besoins d’emprunt et conduit les investisseurs à demander une rémunération encore supérieure. Après avoir longtemps considéré le coût de la dette comme une variable secondaire, les gouvernements européens sont contraints de redécouvrir une règle ancienne : l’endettement n’est indolore que tant que les marchés acceptent de le financer à bas prix. Le retour du quantative easing, avec le rachat d’obligations par les banques centrales, est évoqué afin de pouvoir limiter la hausse des taux. Cette politique monétaire accommodante a comme défaut d’être inflationniste et de provoquer la hausse artificielle de la valeur des actifs en particulier immobiliers ou « actions ».


Laisser un commentaire