La zone euro connaît un taux de croissance proche de 1 % par an quand celui de la France évolue autour de zéro. Pourtant, l’ensemble des États membres de la zone euro subissent les mêmes chocs : hausse des prix de l’énergie, hausse des taux d’intérêt à long terme. Comment expliquer la mauvaise performance économique de la France relativement au reste de la zone euro ?
La France, l’homme malade de l’Europe
Depuis le milieu de l’année 2024, la France enregistre une croissance inférieure à celle de la zone euro (analyse en taux trimestriel). Pourtant, la France n’est pas confrontée à des chocs économiques différents de ceux des autres États membres. Elle fait face à une hausse du prix du baril qui est passé de 60 à 100 dollars (Brent) de février à octobre 2026 ainsi qu’à une hausse du prix du gaz (40 à 80 euros pour le MWh). Les taux d’intérêt ont progressé pour les tous les États membres depuis 2022. Le taux de l’emprunt d’État à 10 ans est passé, de janvier 2022 à octobre 2026 pour la France, de 0,2 à 5 % et de -0,1 à 3,4 % pour l’Allemagne. Certes, l’écart de taux entre la France est passé de 0,7 à 1,5 point entre la fin de l’année 2025 et le mois d’octobre 2026.
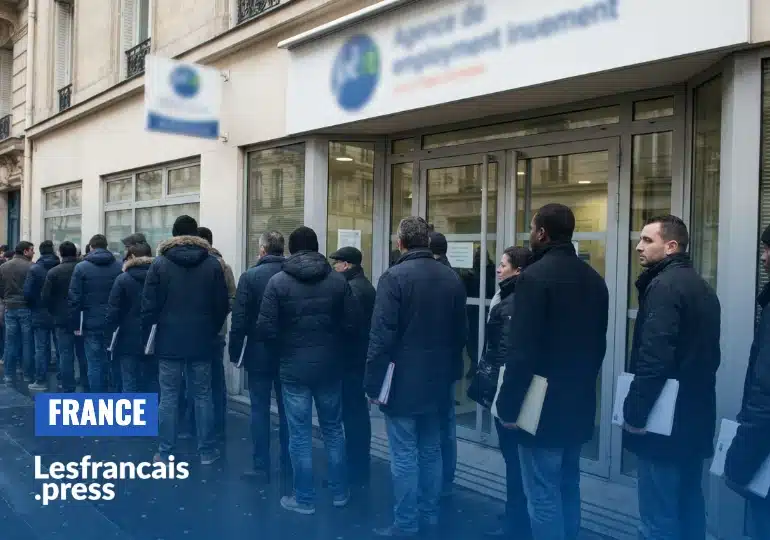
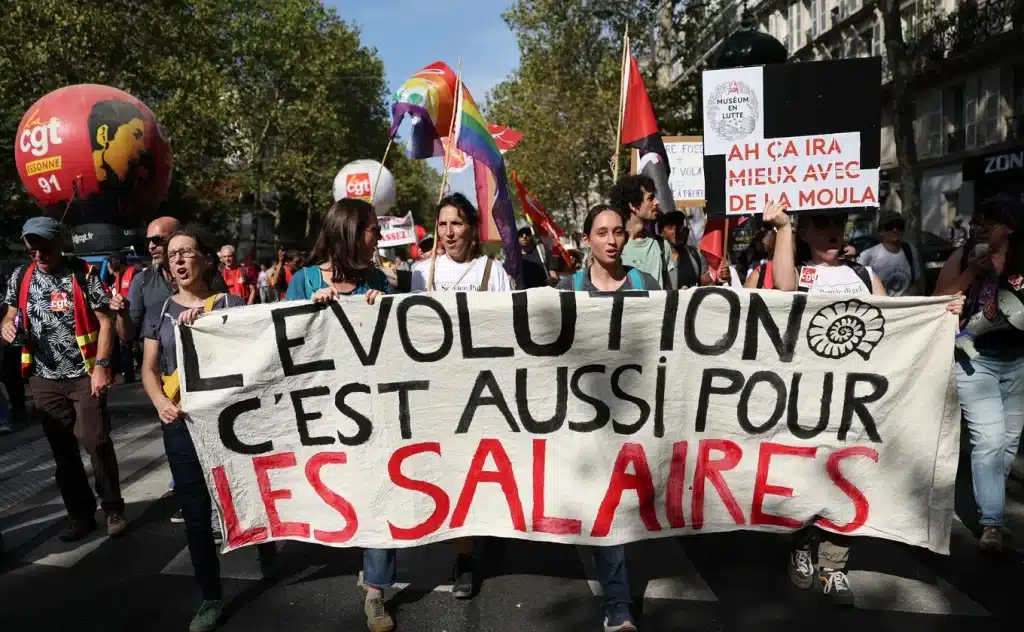
La situation économique et financière de la France apparaît bien plus dégradée en France que dans les autres États membres. La France se caractérise par l’état dégradé de son marché du travail avec un taux de chômage supérieur à celui de la zone euro. Ce dernier augmente quand il demeure stable dans la zone euro. Au mois d’août 2026, il s’élevait à 8,2 % de la population active en France, contre 6,4 % en zone euro. Ce chômage élevé explique, en partie le fait que les salaires augmentent moins vite en France que dans l’ensemble de la zone euro. En 2026, le salaire réel recule.
Depuis 2023, la rémunération nominale augmente un point en-dessous ce celle des autres États membres de la zone euro. Le salaire moyen par tête réel devrait diminuer de près d’un point en 2026. L’écart entre les salaires moyens allemand et français atteint près de 20 points.
La faible pression des salaires contribue à l’atonie de la consommation, ce qui pèse sur la demande des entreprises qui sont donc amenés à réduire leurs effectifs. Un cercle vicieux d’attrition s’est ainsi institué. En France, par ailleurs, plus qu’ailleurs, les agents économiques sont pessimistes. Depuis 2024, l’indice PMI composite retraçant la confiance des dirigeants d’entreprises est plus faible en France que dans la zone euro. L’indice de confiance des ménages est également orienté à la baisse. Le pessimisme des acteurs économiques, en France, peut s’expliquer par les perspectives budgétaires, avec une inquiétude concernant la pression fiscale et l’incertitude politique. Ce pessimisme entretient la faiblesse de l’investissement des entreprises, qui stagne en volume depuis la fin de 2023 et dont le poids dans le PIB recule depuis le début de 2023. Le taux d’investissement est inférieur à 12 points en France.
Il ne reste que du « sang et des larmes »
Même si le déficit public excède 5 points de PIB, La politique budgétaire est déjà restrictive aujourd’hui : les dépenses de l’État et des collectivités locales progressent lentement depuis la fin de 2024. Dans les prochaines années, la politique budgétaire de la France devra être nettement plus restrictive afin de stabiliser le poids de la dette publique. Compte tenu de l’écart entre le taux d’intérêt à long terme et la croissance nominale du PIB, l’amélioration du solde public primaire (hors charges d’intérêts) nécessaire à cette stabilisation serait de l’ordre de 5 points de PIB.
Jamais depuis 1958, un tel effort n’a été réalisé. Il devrait s’accompagner d’une sévère récession. Pour rétablir les comptes, les pouvoirs publics devront sans nul doute jouer sur les dépenses et les recettes. Une désindexation des prestations sociales s’accompagnera d’une hausse de la TVA, de la fiscalité sur les revenus du patrimoine et d’une remise en cause de certaines niches fiscales. L’ISF pourrait être rétabli comme symbole afin d’atténuer l’effet de l’augmentation de la TVA sur la population.
L’économie française est entrée dans un cercle vicieux : nécessité d’une politique budgétaire très restrictive, d’où le pessimisme des entreprises ; recul de l’investissement et de l’emploi, donc dégradation de la situation du marché du travail et freinage des salaires. Il y a alors faiblesse de la demande des entreprises et des ménages, donc faiblesse des recettes fiscales et accroissement du besoin d’ajustement budgétaire.
Pour sortir de ce cercle vicieux, il faudrait soit un choc très favorable avec une forte baisse des prix de l’énergie ou des taux d’intérêt à long terme, soit la perspective d’un redressement des gains de productivité et de la croissance grâce au développement de l’intelligence artificielle. L’autre voie est celle d’un ajustement brutal à la baisse des dépenses publiques, qui redresserait rapidement les finances publiques et qui, quoique très coûteux en emploi et en croissance à court terme, permettrait le retour de l’optimisme pour le long terme, surtout s’il permettait d’accroître les investissements d’avenir (transition énergétique, numérique, recherche, éducation…).


Laisser un commentaire