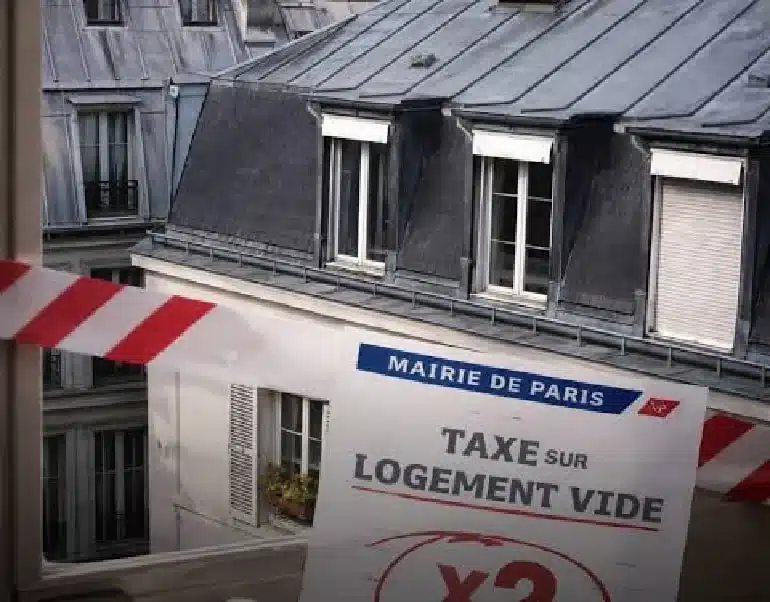
Vous êtes parti vivre à l’étranger en gardant un appartement en France, vide de meubles et d’occupants ? Le fisc peut le considérer comme vacant et vous réclamer une taxe pouvant atteindre, à Paris, 60 % de sa valeur locative dès 2028. Bonne nouvelle : la loi prévoit plusieurs cas d’exonération. Encore faut-il les connaître, et surtout pouvoir les prouver, alors que la réforme de 2027 change les règles. La situation est courante chez les Français de l’étranger : un appartement vidé pour être loué « plus tard », une maison héritée qui ne se vend pas, un pied-à-terre gardé en vue d’un retour. Jusqu’au jour où un avis de taxe arrive dans l’espace fiscal en ligne.
Ce que le fisc appelle un « logement vacant »
Un logement est fiscalement vacant lorsqu’il réunit plusieurs conditions, rappelle Service-Public.fr : il est à usage d’habitation, il est non meublé ou meublé de manière insuffisante pour permettre d’y vivre, il dispose des éléments de confort de base (électricité, eau courante, sanitaires) et il est libre de toute occupation depuis une certaine durée, appréciée au 1er janvier de l’année d’imposition.
La distinction essentielle est celle entre logement vide et résidence secondaire. « Une résidence secondaire n’est pas un logement vacant. Une résidence secondaire est meublée, un logement vacant est non meublé », résume Service-Public.fr. Le Bulletin officiel des finances publiques confirme que les logements vacants s’entendent des logements non meublés, et que les résidences secondaires sont exclues du champ de la taxe. Autrement dit, un appartement meublé que vous gardez à disposition ne paiera pas la taxe sur les logements vacants, mais il sera soumis à la taxe d’habitation sur les résidences secondaires, nous y reviendrons.
Autre point souvent ignoré : un logement qui n’est pas habitable, c’est-à-dire qui n’est pas clos, couvert et pourvu du confort minimum, n’entre pas dans le champ de la taxe, précise le BOFiP. Une maison de famille sans électricité ni sanitaires en état de marche n’est donc pas, au sens fiscal, un logement vacant taxable.
2026-2027 : de la TLV et de la THLV à une taxe unique, la TVLH
Jusqu’au 31 décembre 2026, deux taxes coexistent, selon la commune où se trouve votre bien, explique Service-Public.fr :
- la taxe annuelle sur les logements vacants (TLV), qui s’applique automatiquement dans les communes dites « en zone tendue », lorsque le logement est vacant depuis au moins un an au 1er janvier ; son taux est de 17 % de la valeur locative cadastrale la première année, puis de 34 % ;
- la taxe d’habitation sur les logements vacants (THLV), applicable ailleurs uniquement si la commune ou l’intercommunalité l’a votée, pour un logement vacant depuis plus de deux ans ; son taux varie selon les communes.
La loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026, article 108) fusionne ces deux impôts dans une taxe unique, la taxe sur la vacance des locaux d’habitation (TVLH), codifiée à l’article 1406 bis du Code général des impôts. Elle s’appliquera à compter des impositions établies au titre de 2027 et sera perçue par les communes et les intercommunalités, détaille Service-Public.fr. La liste des communes où elle s’applique de plein droit a été fixée par le décret n° 2026-831 du 25 août 2026.
| TVLH à partir de 2027 | Communes en zone tendue | Autres communes |
| Application | Automatique | Seulement si la commune ou l’intercommunalité l’a votée |
| Durée de vacance au 1er janvier | Au moins 1 an | Au moins 2 ans |
| Taux | 17 % la 1re année, 34 % ensuite | Fixé par délibération |
| Taux maximum possible | 30 % la 1re année, 60 % ensuite | 50 % |
| Occupation qui fait sortir de la taxe | Plus de 90 jours consécutifs l’année précédente | Plus de 90 jours consécutifs sur les 2 années précédentes |
Source : Service-Public.fr, « Une taxe unique pour les logements vacants à partir de 2027 ».
Deux points méritent l’attention des propriétaires expatriés. D’abord, les communes peuvent alourdir la note : Paris a voté dès juillet 2026 les taux maximaux de 30 % puis 60 %. Selon Actu-Juridique, le propriétaire d’un 30 m² vide dans le XVIIe arrondissement, qui payait environ 790 euros, devrait acquitter 1 400 euros en 2027, puis 2 800 euros à partir de 2028. Les autres communes ont jusqu’au 15 avril 2027 pour délibérer.
Ensuite, la réforme ne remet pas les compteurs à zéro. Interrogé par la sénatrice Christine Lavarde, le gouvernement a confirmé que la durée de vacance antérieure au 1er janvier 2027 serait prise en compte : un logement vacant depuis au moins deux ans à cette date sera taxé en zone tendue au taux minimal de 34 % dès 2027, et non au taux de première année, selon la réponse ministérielle publiée au JO du Sénat le 22 octobre 2026.
Les cas d’exonération prévus par la loi
Le principe est le même avant et après la réforme : vous n’avez pas à payer la taxe « lorsque la vacance du logement est indépendante de votre volonté ou s’il ne peut pas être occupé dans des conditions normales », indique Service-Public.fr. Cinq situations couvrent l’essentiel des cas.
Le logement a été occupé plus de 90 jours consécutifs
Si le logement a été occupé plus de 90 jours d’affilée, il sort du champ de la taxe : au cours de l’année précédente en zone tendue, et au cours des deux années précédentes ailleurs, selon Service-Public.fr. Attention, il s’agit bien de jours consécutifs : « additionner plusieurs séjours courts ne suffit pas », prévient Capital. Un expatrié qui revient passer l’été complet dans son appartement, ou qui l’a loué trois mois et demi à un étudiant ou un salarié en mission, remplit la condition. Deux semaines à Noël et trois semaines en août, non.
Le logement est en vente ou en location au prix du marché, sans trouver preneur
C’est le cas le plus fréquent, et le plus contesté. Le BOFiP exige que le contribuable prouve « qu’il a effectué toutes les démarches nécessaires pour vendre ou louer son logement vacant (mise en vente ou propositions de location dans plusieurs agences, adaptation du prix de vente ou de location aux conditions et évolutions du marché, etc.) ». Il ajoute que « le caractère involontaire de la vacance ne peut être présumé par l’administration » : c’est à vous d’apporter la preuve.
Le prix est décisif. Si l’administration estime que vous demandez trop cher, elle peut y voir une vacance volontaire, avertit Capital. Gardez donc les annonces datées, les mandats confiés aux agences, les échanges avec les candidats et, idéalement, une estimation professionnelle qui justifie votre prix.
Le logement nécessite de gros travaux pour être habitable
Un logement qui ne peut être habité sans travaux importants, par exemple une réfection complète du chauffage, est exonéré. En pratique, le montant des travaux doit dépasser 25 % de la valeur du logement, précise Service-Public.fr. Un mauvais diagnostic de performance énergétique ne dispense pas non plus automatiquement de la taxe : si le logement n’est plus louable, il faudra prouver, devis à l’appui, que le coût des travaux est trop élevé, selon Capital.
Le logement doit disparaître ou faire l’objet d’une opération d’urbanisme
Sont aussi exclus les logements appelés, dans un délai proche, à disparaître ou à faire l’objet de travaux dans le cadre d’opérations d’urbanisme, de réhabilitation ou de démolition, un délai d’un an pouvant être retenu, selon le BOFiP.
D’autres obstacles indépendants de votre volonté
D’autres situations peuvent être retenues : un sinistre, un litige judiciaire ou une succession bloquée, à condition qu’elles empêchent réellement l’occupation. Les délibérations prises par les communes pour instaurer la TVLH citent également le contentieux et la succession non réglée. Enfin, le local qui n’est pas à usage d’habitation, ou qui appartient à un organisme HLM, n’est pas concerné.
Français de l’étranger : les situations les plus fréquentes
Disons-le clairement : il n’existe aucune exonération propre aux non-résidents. « There is no exemption for non-residents », résume le cabinet Kohen Avocats. Un propriétaire non-résident qui détient le bien en direct est personnellement redevable. Vivre à l’étranger ne vous protège pas, mais ne vous pénalise pas non plus : les cas d’exonération vous sont ouverts comme à tout propriétaire. Voici comment ils s’appliquent aux situations typiques de l’expatriation.
Vous avez vidé votre ancienne résidence principale
C’est le scénario à risque. En déménageant vos meubles à l’étranger, vous transformez votre ancien logement en local non meublé. Si personne ne l’occupe, le compteur de vacance démarre. En zone tendue, il sera taxable au bout d’un an, au 1er janvier suivant. Si vous comptez louer, mettez le bien sur le marché sans attendre et à un prix réaliste : c’est votre meilleure protection, et la preuve de votre bonne foi.
Vous prêtez le logement à un proche
Un logement occupé n’est pas vacant, que l’occupation soit payante ou gratuite : le BOFiP vise l’occupation durable « à titre onéreux ou gratuit ». Prêter l’appartement à un enfant étudiant, à un parent ou à un ami qui y vit vous met donc à l’abri de la taxe. Pensez à le déclarer : dans votre déclaration d’occupation, vous devez identifier l’occupant à titre gratuit (nom, prénom, date et lieu de naissance), rappelle Service-Public.fr.
Vous gardez un pied-à-terre meublé
Un logement meublé n’est pas vacant, mais ce n’est pas pour autant une échappatoire gratuite. Le fisc rappelle que si vous n’avez pas votre domicile fiscal en France mais que vous y disposez d’une habitation au 1er janvier, elle est considérée comme une résidence secondaire et vous êtes redevable de la taxe d’habitation, selon impots.gouv.fr. Dans les communes en zone tendue, cette taxe peut être majorée de 5 % à 60 %, d’après impots.gouv.fr.
Peut-on échapper à cette majoration ? Le dégrèvement est possible quand une cause étrangère à votre volonté empêche d’affecter le logement à l’habitation principale, notamment s’il est en vente ou en location au prix du marché sans trouver preneur. Le Sénat a confirmé que les Français établis hors de France en bénéficient s’ils en respectent les conditions, dans une réponse ministérielle publiée au JO du Sénat. En revanche, l’expatriation en elle-même n’est pas considérée comme une telle cause, estime l’UFE, et le gouvernement a refusé en 2026 d’étendre le dégrèvement à l’éloignement géographique, au nom de l’égalité devant l’impôt, dans une réponse à l’Assemblée nationale.
Seule exception spécifique aux expatriés : si vous rentrez en France à la suite d’un appel à quitter votre pays de résidence ou d’une opération de retour collectif décidée par le ministère des Affaires étrangères, vous pouvez obtenir un dégrèvement de la taxe d’habitation sur les résidences secondaires, pour l’année de votre retour, sur le logement qui était votre résidence principale avant votre départ, selon Service-Public.fr et le Code général des impôts.
Si le choix vous est ouvert, faites vos comptes: selon le taux voté par votre commune, un logement meublé taxé comme résidence secondaire peut coûter plus ou moins cher qu’un logement vide soumis à la TVLH. Mais meubler sommairement un appartement dans le seul but d’échapper à la taxe est risqué : l’ameublement doit être suffisant pour permettre d’y habiter, et il faut pouvoir en justifier.
Vous avez hérité d’un bien en indivision
Une succession non réglée ou un désaccord entre héritiers qui bloque la vente peuvent constituer une vacance indépendante de la volonté du propriétaire, à condition de le démontrer. Conservez les échanges avec le notaire, les éventuelles procédures en cours et les mandats de vente.
Comment obtenir l’exonération depuis l’étranger
Tout propriétaire doit déclarer l’occupation de ses biens dans son espace sur impots.gouv.fr, rubrique « Gérer mes biens immobiliers », avant le 1er juillet, dès qu’un changement est intervenu depuis la précédente déclaration. Vous y indiquez s’il s’agit d’une résidence principale, d’une résidence secondaire ou d’un logement vacant, ou vous identifiez l’occupant. En l’absence de déclaration ou en cas d’erreur, l’amende est de 150 euros par local, rappelle Service-Public.fr. C’est sur cette base que l’administration établira la nouvelle taxe en 2027, précise Service-Public.fr.
Contester un avis injustifié
Si vous recevez un avis alors que votre logement n’était pas vacant, ou que sa vacance était involontaire, vous devez déposer une réclamation auprès de votre service des impôts des particuliers. La démarche se fait en ligne, rappelle impots.gouv.fr : dans la messagerie sécurisée, choisissez « Écrire », puis « Réclamation/Contestation » et « Réclamation sur la taxe sur les logements vacants », en joignant vos justificatifs (bail, devis, annonces, tout document prouvant l’occupation ou la vacance au 1er janvier). Un courrier en papier libre reste possible.
Attention : la réclamation ne suspend pas le paiement. Vous pouvez demander en même temps un sursis de paiement, mais si votre réclamation est rejetée, vous devrez payer la taxe majorée de 10 %, avertit impots.gouv.fr. Le délai de réclamation court jusqu’au 31 décembre de l’année suivant celle de la mise en recouvrement, selon Alliance Habitat ; vérifiez la date exacte sur votre avis.
Notre check-list avant le 1er janvier 2027
- Vérifiez si votre commune est en zone tendue avec le simulateur de Service-Public.fr, et, sinon, si elle a voté la TVLH avant le 15 avril 2027.
- Mettez à jour votre déclaration dans « Gérer mes biens immobiliers » : vacant, résidence secondaire ou occupant identifié.
- Si vous souhaitez louer ou vendre, faites-le maintenant, au prix du marché, et gardez chaque annonce, mandat et échange.
- Si des travaux lourds sont nécessaires, faites établir plusieurs devis et une estimation de la valeur du bien pour démontrer le seuil de 25 %.
- Si un proche occupe le logement, déclarez-le comme occupant à titre gratuit.
Questions fréquentes
Un non-résident paie-t-il la taxe sur les logements vacants ?
Oui. La taxe est due par le propriétaire ou l’usufruitier, quel que soit son lieu de résidence. Il n’existe pas d’exonération propre aux Français de l’étranger, mais tous les cas d’exonération de droit commun leur sont ouverts.
Mon logement est meublé mais inoccupé : suis-je concerné ?
Non pour la taxe sur les logements vacants, qui ne vise que les logements non meublés. Mais vous paierez la taxe d’habitation sur les résidences secondaires, éventuellement majorée en zone tendue.
Combien de temps faut-il occuper le logement pour échapper à la taxe ?
Plus de 90 jours consécutifs : au cours de l’année précédente en zone tendue, au cours des deux années précédentes ailleurs. Plusieurs séjours courts ne s’additionnent pas.
La réforme de 2027 me donne-t-elle une année de répit ?
Non. La durée de vacance antérieure au 1er janvier 2027 est prise en compte : un logement vide depuis au moins deux ans sera taxé en zone tendue à 34 % minimum dès 2027.


Laisser un commentaire