
Conserver un compte bancaire en France lorsque l’on vit à l’étranger reste une source de difficultés, malgré le droit au compte, comme le constate le rapport du Sénat consacré aux non-résidents. Le 29 octobre 2026, la Direction générale du Trésor a publié un guide pour expliquer les contrôles des banques et les recours des expatriés, sans annoncer de nouvelle garantie de maintien des comptes. Que faut-il en retenir, et comment préserver son accès aux services bancaires français ?
Banque et expatriation : un droit reconnu, des obstacles persistants
Un virement suspendu, une application inaccessible avec un numéro étranger, une lettre de clôture reçue tardivement : les difficultés recensées vont bien au-delà du refus d’ouverture d’un compte (notre dossier sur la consultation du CCSF). Elles fragilisent la gestion à distance des dépenses, du patrimoine et des démarches françaises, comme le décrit le rapport sénatorial.
Le baromètre Français du monde – ADFE 2026 donne une mesure de ce malaise : parmi ses 25 688 répondants répartis dans 162 pays, 72,8 % déclarent au moins une difficulté avec leur compte français, 7,3 % une fermeture unilatérale et 11,3 % une impossibilité d’ouverture. Ces résultats décrivent les participants à l’enquête, et ne doivent pas être présentés comme un recensement de tous les expatriés.
Pourquoi les banques se montrent-elles réticentes ?
Les établissements doivent vérifier l’identité, la résidence fiscale et l’origine de certains fonds, tout en respectant les sanctions internationales et les règles contre le blanchiment (Direction générale du Trésor). À l’étranger, la diversité des justificatifs, des législations et des flux financiers complexifie ces contrôles, auxquels s’ajoutent les politiques de risque propres aux banques.
Il faut pourtant distinguer contrainte réglementaire et choix commercial : une clôture ne signifie pas nécessairement que le client a commis une faute, rappelle le guide du Trésor. Pour un compte ordinaire, la banque peut généralement rompre la relation sans motiver sa décision, avec un préavis d’au moins deux mois ; un compte ouvert sur désignation de la Banque de France bénéficie d’un encadrement plus protecteur (Service public).
Des initiatives politiques qui n’ont pas résolu le problème
L’action parlementaire n’a pas été entièrement vaine : le droit au compte a été étendu aux Français résidant hors de France en 2011, comme l’a rappelé Joëlle Garriaud-Maylam dans sa tribune publiée sur Lesfrancais.press. Mais obtenir l’inscription d’un droit dans la loi et le rendre accessible depuis l’étranger restent deux enjeux distincts.
En 2026, Mélanie Vogel et Mathilde Ollivier ont proposé de faire de La Banque Postale une banque de référence pour les Français de l’étranger et de porter de deux à quatre mois le préavis de résiliation ; le Sénat a rejeté leur texte le 7 mai. La majorité sénatoriale et le gouvernement ont notamment opposé les difficultés juridiques du dispositif et le maintien nécessaire des obligations de vigilance.
Le décalage demeure : en 2025, 107 demandes de droit au compte de Français de l’étranger ont donné lieu à 56 désignations bancaires, selon le rapport du Sénat. Ces chiffres ne constituent toutefois ni un décompte des fermetures ni un taux d’ouverture effective des comptes.
Le guide de Bercy : comprendre les contrôles, sans nouvelle protection
Le document s’inscrit dans la mission confiée au Comité consultatif du secteur financier, le CCSF, sur l’accès bancaire des Français de l’étranger. La consultation, menée du 10 juillet au 4 septembre et relayée par notre rédaction, a recueilli 11 557 réponses, dont l’exploitation était annoncée en cours dans le communiqué du CCSF.
Les contrôles ne s’arrêtent pas à l’ouverture
Le premier enseignement concerne la « connaissance du client », ou KYC : même après vingt ans de relation bancaire, l’établissement doit actualiser les informations sur votre situation. Un transfert entre deux comptes vous appartenant peut donc nécessiter des explications, sans que cela traduise, en soi, un soupçon de fraude.
Deuxième message : les vérifications ne devraient pas s’alléger, puisque le nouveau règlement européen antiblanchiment doit entrer en application en juillet 2027, avec des informations plus étendues et des actualisations plus fréquentes (Trésor). Pour les expatriés, mieux vaut donc organiser un dossier documentaire durable plutôt que traiter chaque demande comme un incident isolé.
Un virement retardé n’est pas un compte fermé
Le guide distingue trois situations : une opération différée en attendant des justificatifs, des services temporairement limités faute de dossier à jour, et la rupture de la relation bancaire. Dans les deux premiers cas, transmettre les documents peut permettre de rétablir le fonctionnement du compte ; la clôture appelle, elle, l’organisation d’une solution de remplacement (Français du monde-ADFE).
Cette clarification est utile, mais sa portée reste limitée : le document explique les obligations et les recours existants, sans instaurer de droit nouveau au maintien du compte. La pédagogie peut réduire les malentendus ; elle ne suffit pas, à elle seule, à régler la question de l’accès effectif.
Conserver ou ouvrir un compte français depuis l’étranger : les bons réflexes
Avant un départ ou un changement de pays, signalez votre adresse réelle et votre résidence fiscale, vérifiez vos coordonnées et l’utilisation des moyens de paiement ; pendant l’expatriation, consultez régulièrement la messagerie sécurisée. Demandez aussi comment recevoir les authentifications sur un numéro étranger et renouveler votre carte depuis votre pays de résidence. Ne déclarez pas une adresse française fictive pour contourner les conditions d’admission.
Conservez vos justificatifs d’identité, de domicile et d’opérations importantes, et prévenez votre conseiller avant une succession, une vente immobilière ou un transfert exceptionnel. En cas de désaccord, maintenez le dialogue, puis adressez une réclamation écrite et, si les conditions sont réunies, saisissez gratuitement le médiateur compétent.
Si la clôture est annoncée, recensez immédiatement prélèvements, virements et chèques restant à débiter, puis organisez leur transfert en conservant une provision suffisante (Service public). Ne misez pas toute votre continuité de paiement sur l’issue d’une réclamation.
Faire valoir son droit au compte bancaire
Un Français résidant à l’étranger peut bénéficier du droit au compte s’il est dépourvu de compte de dépôt individuel en France ; détenir un compte à l’étranger n’exclut donc pas cette démarche (article L. 312-1 du Code monétaire et financier). Un compte français sous préavis de clôture permet également d’engager la procédure.
- Prouver le refus : demandez une attestation à une banque ou conservez l’accusé de réception d’une demande recommandée, ou son récépissé de dépôt, restée sans réponse pendant quinze jours après réception
- Déposer le dossier : joignez le formulaire signé, une pièce d’identité valide, un justificatif de domicile à l’étranger de moins de trois mois et la preuve du refus ; le dépôt peut se faire en ligne.
- Suivre la désignation : le délai légal est d’un jour ouvré après réception du dossier complet, puis de trois jours ouvrés pour l’ouverture par la banque après réception de toutes les pièces nécessaires, et non après votre première demande.
Les services de base sont gratuits et comprennent notamment une carte à autorisation systématique, les virements et prélèvements SEPA et la consultation à distance, sans garantir crédit ou découvert. Demandez dès le départ les modalités d’identification à distance : elles sont possibles, mais l’ouverture intégralement à distance n’est pas automatique.
Choisir une offre selon sa résidence, pas seulement sa nationalité
Ne confondez pas carte utilisable à l’international et compte accessible à tous les expatriés : Revolut et N26 conditionnent l’ouverture à une résidence dans un pays pris en charge (Revolut, N26). Vérifiez donc votre éligibilité avant de comparer les avantages.
- BoursoBank : les résidents fiscaux étrangers disposent d’un parcours spécifique auprès du service commercial, sous conditions, sans promesse d’acceptation automatique (FAQ officielle).
- bunq : l’ouverture suppose de résider dans un pays de l’Espace économique européen pris en charge ; commencer une inscription hors de cette zone ne signifie pas pouvoir y ouvrir immédiatement un compte (conditions bunq).
- Wise : les coordonnées en euros proposées peuvent être belges, mais l’établissement n’émet pas actuellement d’IBAN français (coordonnées Wise, centre d’aide).
- Nickel : l’offre française exige une adresse permanente en France et une résidence fiscale en France, dans l’UE ou l’AELE (conditions Nickel). Les virements bancaires sont limités à la zone SEPA, ce qui restreint l’usage depuis certains pays (aide Nickel).
Un IBAN français peut simplifier certaines démarches, mais il n’est pas une obligation générale : refuser un virement ou un prélèvement en euros au seul motif que l’IBAN est situé dans un autre État membre de l’UE constitue une discrimination interdite (DGCCRF). Comparez aussi les frais de change, les possibilités de virements SWIFT, l’assistance et la protection des fonds.
France Pay prépare une offre élargie
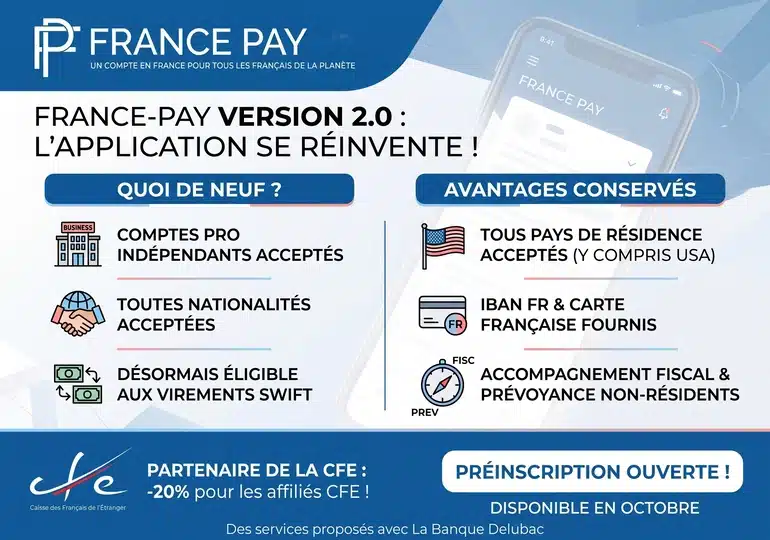
Fondée en 2024, l’application de paiements prépare pour fin 2026 une nouvelle version, annoncée sur son site public. L’offre repose sur un IBAN français et une ouverture adaptée aux justificatifs de domicile étrangers, comme nous l’avions présenté dans notre dossier sur l’accès bancaire des expatriés. Selon l’entreprise, son positionnement « tous pays » doit s’élargir aux francophiles ayant des attaches françaises : proches, étudiants étrangers, propriétaires non-résidents et détenteurs de parts dans une société française.
La nouvelle offre annoncée comprend deux comptes, personnel et professionnel, pour les indépendants et auto-entrepreneurs, une carte Visa Affaires, ainsi qu’une Visa Infinite avec conciergerie et accès aux salons d’aéroport. S’y ajoutent l’accès à SWIFT et des plafonds d’opérations personnalisables, qui ne doivent pas être confondus avec une promesse de crédit.
France Pay annonce maintenir la remise de 20 % pour les affiliés à la CFE, les transferts par Mobile Money, carte locale et SEPA, ainsi qu’un service client exclusivement humain, des conseils fiscaux et sociaux, un accompagnement administratif et la détaxe. L’entreprise revendique 1 000 clients et un taux de renouvellement de 93 %, chiffres communiqués à la rédaction et non vérifiés de manière indépendante.
Ces annonces doivent être vérifiées dans les conditions contractuelles disponibles au lancement, notamment pour l’éligibilité, les tarifs et les plafonds. Une offre internationale ne dispense pas des contrôles d’identité ni du respect des sanctions et obligations de vigilance rappelées par le Trésor.
Le meilleur réflexe reste donc d’anticiper, de documenter sa situation et de préparer une solution de remplacement avant l’urgence. Le guide de Bercy apporte un mode d’emploi ; l’enjeu politique demeure celui d’une continuité bancaire réellement accessible depuis l’étranger.


Laisser un commentaire