Écouter le podcast de Jérémy Michel
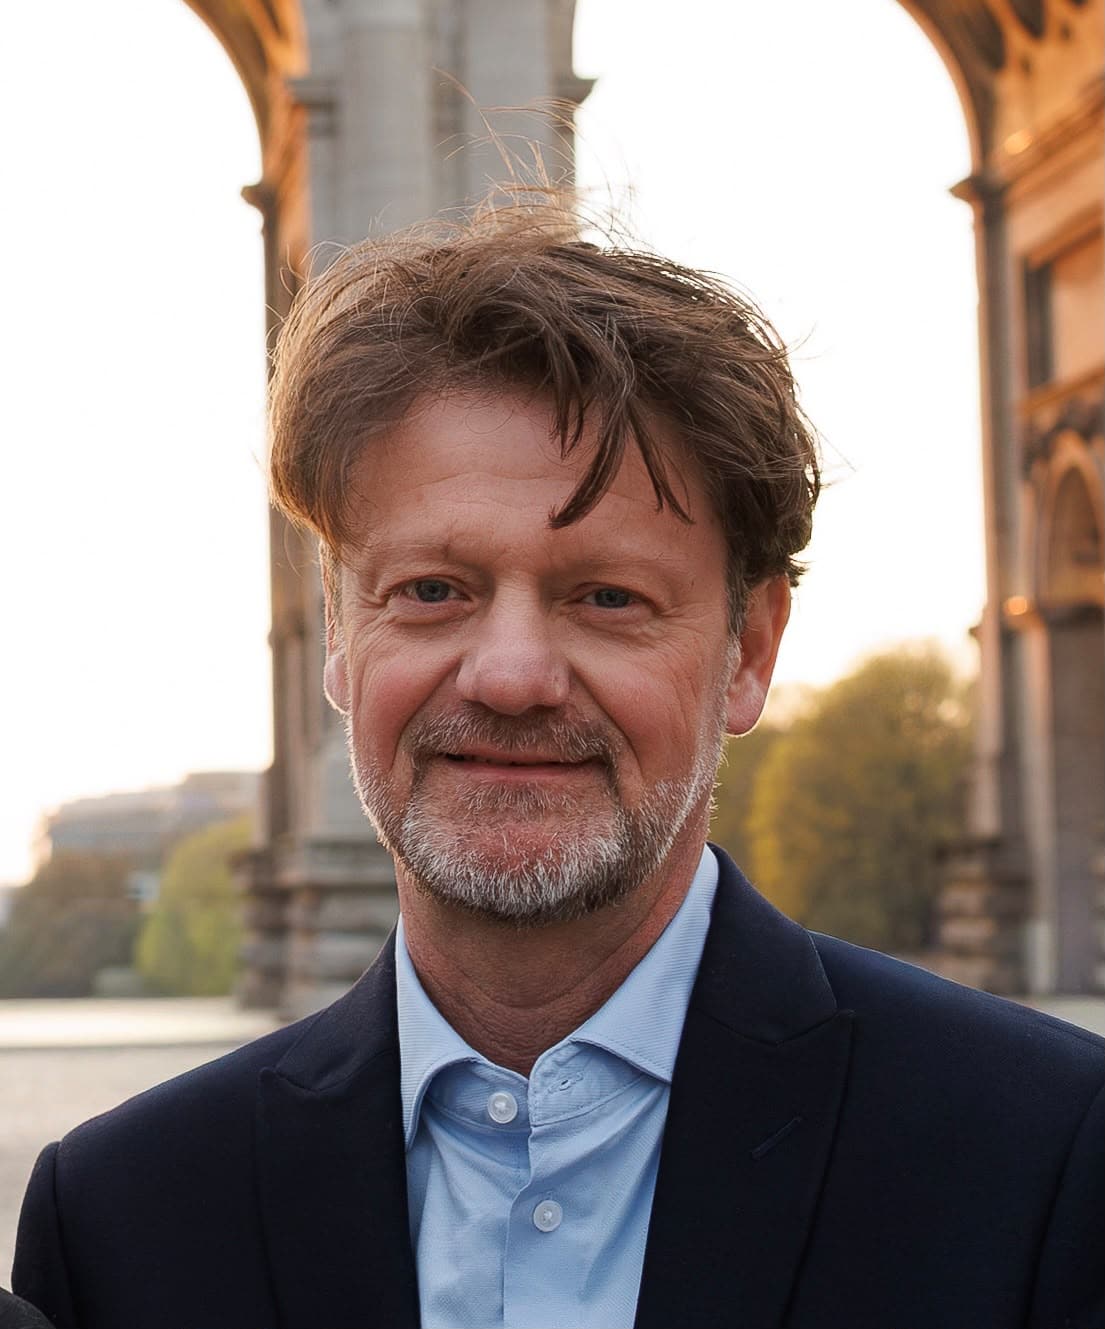
À l’occasion de la Journée mondiale de l’épargne, Philippe Crevel, président du Centre de l’épargne et contributeur régulier de notre média Lesfrancais.press, livre ses conseils et repères pour épargner dans un contexte incertain. Diversification, prudence face aux promesses de rendement, préparation de la retraite et fiscalité : il invite les épargnants, en France comme à l’étranger, à s’informer, préparer l’avenir et à garder le cap.
Épargne : « un pari sur l’avenir »
Chaque année, le 31 octobre, la Journée mondiale de l’épargne rappelle l’importance de mettre de côté et de réfléchir à ses projets financiers. La date remonte à 1924, lorsque le premier Congrès international des caisses d’épargne, réuni à Milan, a institué cette journée. Plus qu’un rendez-vous symbolique, c’est l’occasion de s’interroger sur la façon d’épargner et sur les objectifs que l’on souhaite financer.
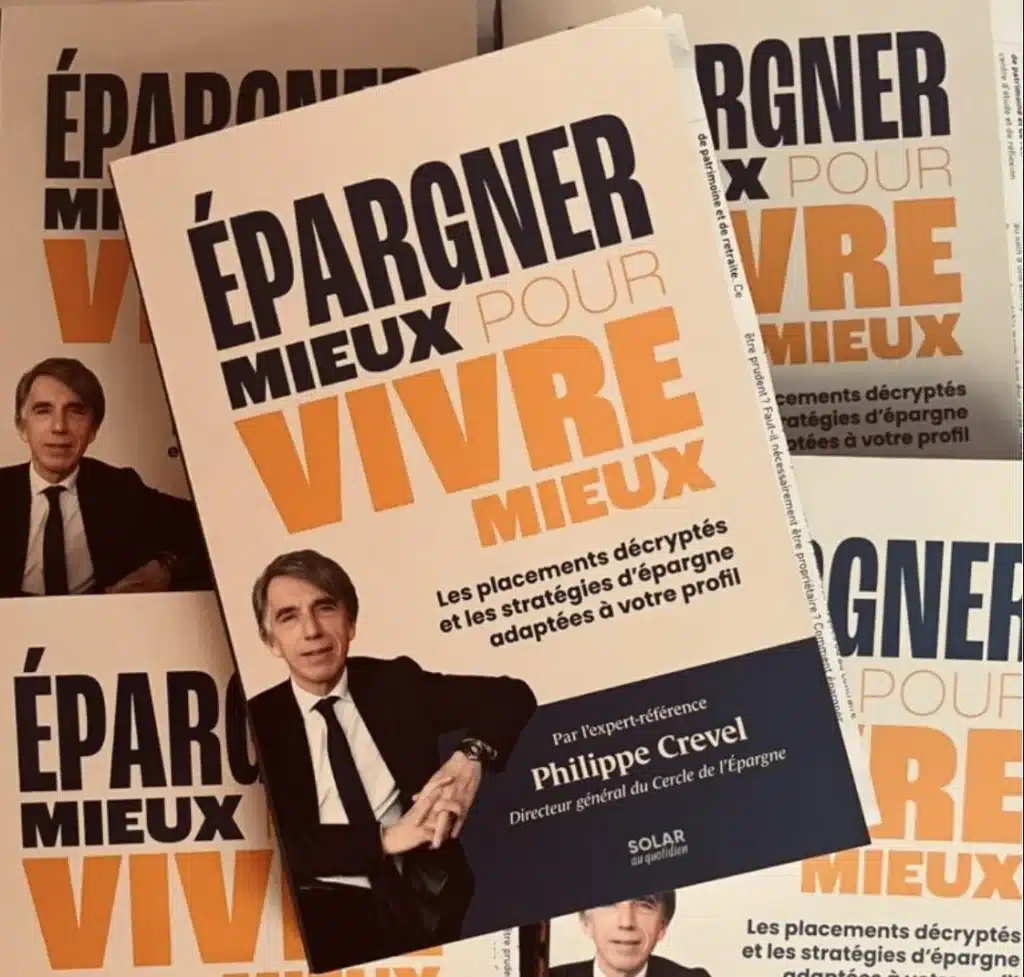
Pour en parler, Lesfrancais.press reçoit Philippe Crevel, président du Centre de l’épargne. Économiste et auteur de plusieurs livres, dont « Épargner mieux pour vivre mieux », publié chez Solar, il partage également ses analyses sur la vie économique dans le monde avec nos lecteurs. Le Centre de l’épargne se présente comme un cercle de réflexion consacré à l’épargne, à la retraite et au patrimoine, ouvert à toutes celles et ceux qui s’intéressent à ces sujets.
« L’épargne, c’est évidemment un pari sur l’avenir. »
Philippe Crevel, président du Centre de l’épargne
Dans un environnement marqué par les incertitudes économiques, les évolutions des taux d’intérêt et les interrogations sur l’immobilier ou les marchés financiers, Philippe Crevel rappelle que l’épargne engage toujours une projection dans le temps : « l’épargne, c’est évidemment un pari sur l’avenir. » Épargner, ce n’est donc pas seulement renoncer à une dépense aujourd’hui. C’est aussi se donner des marges de manœuvre pour demain, qu’il s’agisse de faire face à un imprévu, de préparer sa retraite ou de financer un projet.
Épargner mieux : rester attentif et diversifier
Pour noter invité, mieux épargner en 2026 suppose de tenir compte des changements économiques et de ne pas considérer les placements comme des choix figés. La hausse des taux peut peser sur certains secteurs, comme l’immobilier, tout en étant favorable à d’autres formes de placement. Les marchés actions, eux, peuvent être attirés par les perspectives de l’intelligence artificielle, mais aussi exposés au risque de bulle.
Dans ce contexte, l’épargnant doit rester attentif et éviter de concentrer toute son épargne sur un seul produit ou un seul secteur. Une règle de base demeure : diversifier. Philippe Crevel le formule ainsi : « Il y a des règles fondamentales. C’est évidemment la diversification, pas mettre tous ses œufs dans le même panier. » Autre précaution : ne pas se laisser séduire par des rendements annoncés comme certains ou exceptionnellement élevés. Une promesse de gain rapide doit éveiller la vigilance, surtout lorsqu’elle s’accompagne d’une pression pour investir sans délai.
« Il faut oser aller voir des conseillers et puis il faut oser les mettre en concurrence. »
Philippe Crevel, président du Centre de l’épargne
Le président du Centre de l’épargne met ainsi en garde contre les offres irréalistes et les risques d’escroquerie. Avant de placer son argent, il faut comprendre le produit proposé, ses risques, ses frais et les conditions de retrait. Si un placement reste incompréhensible après les explications reçues, mieux vaut prendre le temps de poser de nouvelles questions.
Epargne : conseillers, comparaisons et vigilance, les bons réflexes
Les produits d’épargne sont nombreux et parfois complexes. Philippe Crevel ne demande pas à chacun d’en devenir spécialiste, mais encourage les particuliers à ne pas signer sans comprendre. Comme pour un achat important, il est utile de comparer les offres et de demander plusieurs avis. L’épargnant peut interroger un conseiller sur le fonctionnement du placement, son niveau de risque, sa disponibilité et les frais associés.
Son conseil est direct : « faut oser poser des questions. Il faut oser aller voir des conseillers et puis il faut oser les mettre en concurrence. » Une recommandation commerciale n’est pas une obligation : le client peut prendre le temps de réfléchir, de comparer et de refuser une proposition qui ne correspond pas à ses besoins.
Français de l’étranger : penser retraite, patrimoine et résidence fiscale
Cette démarche concerne aussi les Français de l’étranger. Leur situation peut être plus complexe en raison de leur résidence fiscale, des conventions conclues entre pays, de leurs droits à la retraite et de la gestion d’un patrimoine resté en France. Les règles ne sont pas identiques selon que l’on réside dans l’Union européenne ou hors de celle-ci. Les transferts de fonds, la fiscalité des revenus et les questions de succession peuvent également demander une attention particulière.
« Il y a des règles fondamentales pour épargner. C’est évidemment la diversification, ne pas mettre tous ses œufs dans le même panier. »
Philippe Crevel, président du Centre de l’épargne
La première étape est donc de préciser son statut et ses objectifs : conserver un bien en France, préparer un retour, organiser sa retraite dans le pays d’accueil ou disposer d’un capital pour compléter ses revenus. Il est ensuite essentiel de vérifier les règles applicables à sa situation, plutôt que de supposer qu’un placement français ou un avantage fiscal fonctionne de la même façon pour tous les non-résidents.
Epargner : rester optimiste sans ignorer les risques
L’épargne de précaution occupe une place importante dans les préoccupations des ménages. Dans l’entretien, Philippe Crevel évoque un taux d’épargne français de 17 % du revenu disponible brut, contre environ 14 % dans la zone euro. Au-delà de ces chiffres, il relie cette prudence aux incertitudes économiques et aux inquiétudes sur l’avenir des retraites. Pour certains ménages, épargner sert à absorber un choc ; pour d’autres, à préparer un projet ou à compléter leurs futurs revenus.
Rester prudent ne signifie pas pour autant céder au pessimisme. Philippe Crevel rappelle que l’épargne finance aussi des investissements et que les entreprises ont besoin de capitaux pour se développer. Il cite notamment les perspectives liées à l’intelligence artificielle et les secteurs où la France et l’Europe disposent de réussites économiques. Croire à des opportunités d’avenir, tout en tenant compte des risques, fait partie de la démarche.
Fiscalité et élections présidentielles : « laisser les épargnants tranquilles »
Interrogé sur le message qu’il adresserait à la future présidente ou au futur président de la République, Philippe Crevel plaide pour davantage de stabilité fiscale. Il reconnaît la nécessité de l’impôt pour financer les services publics, mais met en garde contre l’empilement de dispositifs particuliers et les changements incessants de règles.
« Je suis pour une fiscalité avec une assiette large et des taux faibles. C’est le principe même de la bonne fiscalité. »
Philippe Crevel, président du Centre de l’épargne
Sa recommandation tient alors en une formule : « Laissez les épargnants tranquilles, ils sont assez grands. » Il défend une fiscalité lisible, sans régimes dérogatoires, et résume sa position ainsi : « Je suis pour une fiscalité avec une assiette large et des taux faibles. C’est le principe même de la bonne fiscalité. Donc, si je pouvais être entendu là-dessus, je serais très heureux. »
Au terme de l’échange, le fil conducteur est clair : mieux épargner ne consiste pas à courir après le rendement le plus élevé, mais à définir ses objectifs, comprendre les placements, comparer les conseils et diversifier. Pour les Français de l’étranger, cette préparation demande une vigilance supplémentaire sur la retraite, la fiscalité et le patrimoine réparti entre plusieurs pays. Dans tous les cas, Philippe Crevel nous le rappelle, s’informer reste le premier réflexe pour faire de l’épargne un véritable outil au service de ses projets.

Laisser un commentaire