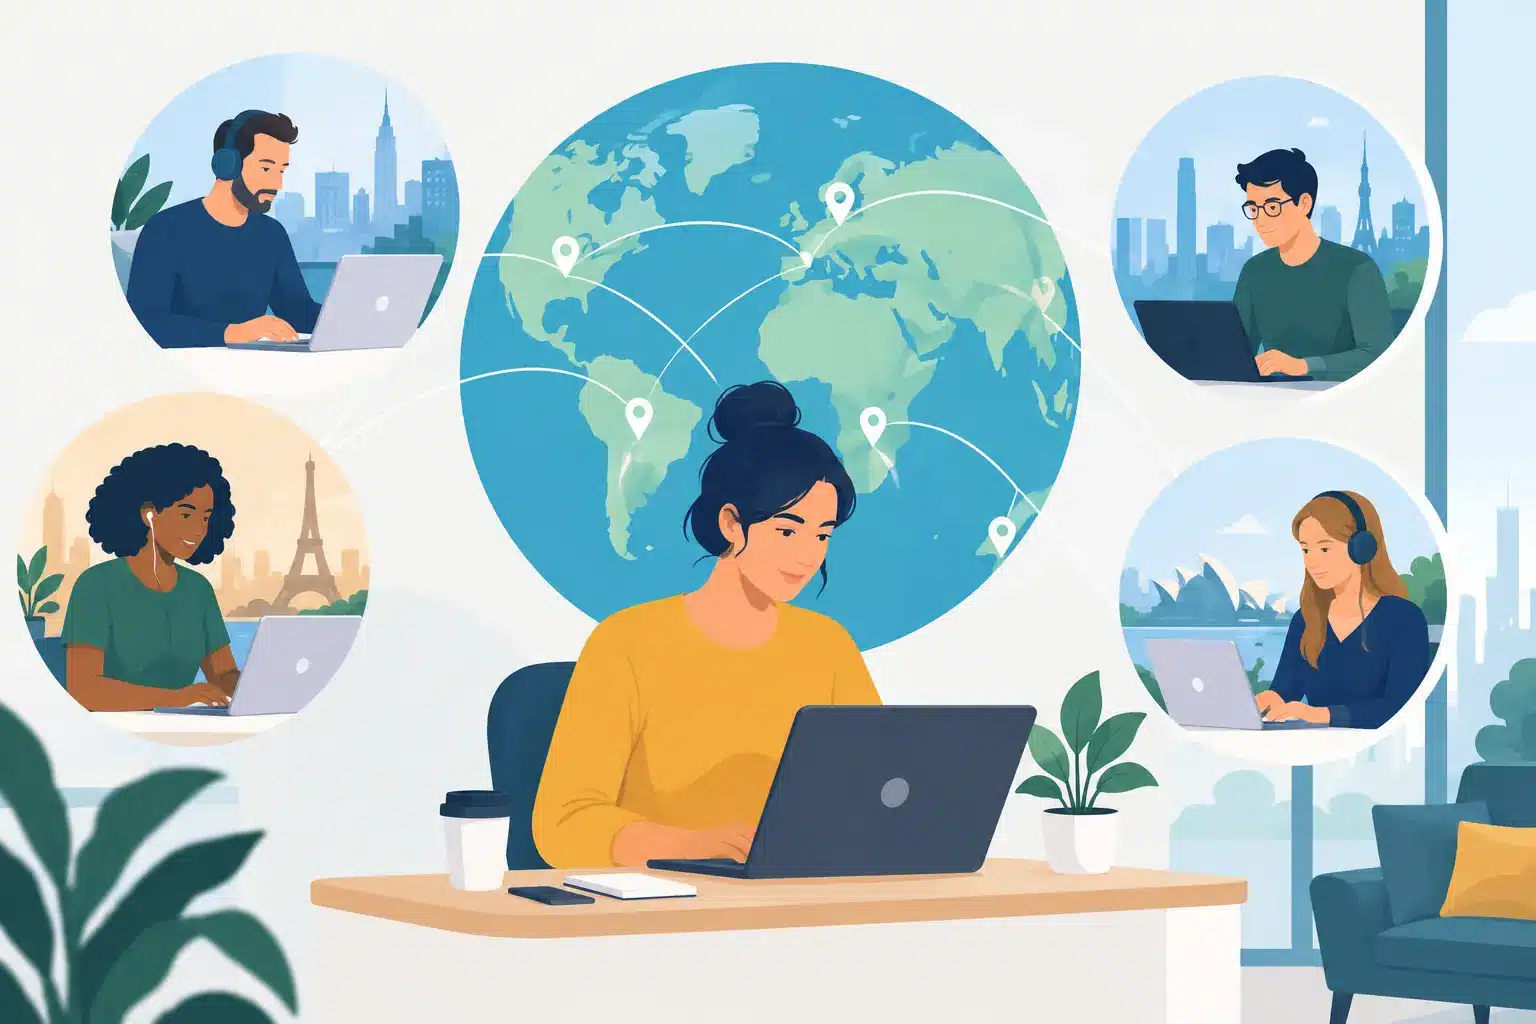
Un salarié recruté à Paris peut vivre à Montréal, travailler trois mois depuis Lisbonne et rejoindre son équipe à Londres quelques jours par mois. Ce type d’organisation n’est plus une exception. Les tendances du travail hybride international redessinent les conditions d’expatriation, mais elles exposent aussi employeurs et salariés à des règles qui restent largement nationales.
Pour les Français de l’étranger, le sujet dépasse le confort de travailler depuis chez soi. Il touche au droit au séjour, à la protection sociale, à la fiscalité, au contrat de travail et, parfois, à la possibilité même de conserver son emploi. La flexibilité est réelle, mais elle ne dispense ni de déclarer sa situation ni de vérifier ce que permettent les législations des pays concernés.
Le travail hybride s’installe, mais sous conditions
Le modèle dominant n’est pas le télétravail intégral et nomade. Il repose plutôt sur une présence régulière, mais limitée, au bureau, combinée à des jours travaillés à distance. Dans les groupes internationaux, cette organisation vise autant à répondre aux attentes des salariés qu’à maintenir la coopération des équipes, la circulation de l’information et une culture d’entreprise commune.
Pour un Français installé hors de France, la question centrale est souvent la suivante : l’employeur accepte-t-il le travail à distance depuis le pays de résidence ? Une autorisation de télétravail accordée en France ne vaut pas automatiquement pour l’étranger. Le lieu depuis lequel le salarié travaille peut entraîner des obligations locales pour l’entreprise, même lorsqu’il ne s’agit que de quelques jours par semaine.
Les politiques internes deviennent donc plus précises. Elles distinguent les déplacements professionnels ponctuels, le télétravail depuis un autre pays pendant quelques semaines et une installation durable. Certaines entreprises fixent un plafond annuel de jours travaillés à l’étranger. D’autres n’autorisent que les pays où elles disposent d’une filiale, d’une paie locale ou d’un partenaire employeur de portage. Cette prudence peut sembler restrictive, mais elle répond à des risques juridiques concrets.
Tendances du travail hybride international : la fin du flou administratif
Pendant les premières années de généralisation du travail à distance, nombre de situations ont été réglées au cas par cas. En 2026, les employeurs cherchent davantage à formaliser. Le sujet est désormais traité par les ressources humaines, les directions fiscales, les juristes et les équipes de cybersécurité, et non plus seulement par le manager direct.
Le contrat de travail doit suivre la réalité du pays de résidence
Un salarié français peut rester lié à une société française tout en résidant à l’étranger. Mais si cette situation devient stable, le droit du travail local peut s’appliquer sur certains points, notamment le temps de travail, les congés, le salaire minimum, la santé et la sécurité ou les règles de rupture du contrat.
Un avenant est souvent nécessaire pour fixer le pays habituel de travail, les jours de présence attendus, la prise en charge des déplacements, le matériel fourni et les modalités d’assurance. Il peut aussi préciser les horaires de référence lorsque l’équipe est répartie entre plusieurs fuseaux horaires. Pour les familles expatriées, ce cadre écrit évite qu’un changement de manager ou une réorganisation ne remette brutalement en cause un accord oral.
Le statut choisi dépend du projet. Un détachement répond à une mission temporaire et maintient, sous conditions, le lien avec le régime social français. Une expatriation correspond davantage à une installation durable avec un régime local. Le salariat via une entité locale ou un employeur de portage peut constituer une solution, mais il modifie parfois la rémunération, les avantages et les perspectives d’évolution.
Fiscalité : le nombre de jours ne suffit pas
La règle des 183 jours est connue, mais souvent mal comprise. Elle ne permet pas, à elle seule, de déterminer où un revenu doit être imposé. La résidence fiscale dépend généralement d’un ensemble de critères : foyer, séjour principal, activité professionnelle, centre des intérêts économiques et convention fiscale entre les deux États.
Un salarié qui vit durablement à l’étranger tout en étant payé par une entreprise française doit analyser sa situation avant de commencer le travail hybride. La répartition du droit d’imposer entre pays de résidence et pays d’emploi dépend des circonstances exactes. Les jours de travail effectués en France, les déplacements dans d’autres États et la nature de l’employeur peuvent modifier le résultat.
Le risque n’est pas seulement une double imposition. Il peut aussi s’agir d’une déclaration oubliée, de retenues à la source inadaptées ou d’une régularisation tardive. Conserver un calendrier précis des jours travaillés dans chaque pays, des voyages professionnels et des périodes de congés devient une précaution utile. Les équipes mobiles ont intérêt à le faire dès le début de l’année, plutôt qu’au moment de la déclaration fiscale.
Protection sociale : le sujet le plus sensible pour les familles
Dans l’Union européenne, ainsi qu’en Suisse, au Royaume-Uni selon les situations et dans certains pays liés à la France par une convention, des règles de coordination existent. Elles ne signifient pas qu’un salarié peut choisir librement son régime. Le principe reste celui d’une seule législation de sécurité sociale applicable à la fois.
Pour les personnes qui travaillent dans plusieurs États européens, la part substantielle de l’activité exercée dans le pays de résidence compte. Une organisation hybride qui semble mineure peut donc faire basculer l’affiliation sociale. Les accords-cadres sur le télétravail transfrontalier ont apporté des assouplissements dans certains cas, notamment lorsque le télétravail dans l’État de résidence reste sous un certain seuil. Ils nécessitent toutefois une démarche de l’employeur et ne couvrent pas toutes les configurations.
Hors Europe, la situation est plus fragmentée. L’existence ou non d’une convention bilatérale entre la France et le pays de résidence est déterminante. Les questions de couverture maladie, retraite, invalidité et chômage doivent être examinées séparément. Pour une famille, il faut aussi vérifier les droits des ayants droit et les conditions d’accès aux soins sur place.
Les entreprises surveillent davantage le risque d’établissement stable
Lorsqu’un salarié travaille durablement depuis un pays où son employeur n’est pas implanté, les autorités fiscales locales peuvent considérer que l’entreprise y exerce une activité imposable. Ce risque d’établissement stable est particulièrement surveillé si le salarié négocie ou signe des contrats, dirige une équipe, représente l’entreprise auprès de clients ou joue un rôle commercial décisif.
Toutes les situations ne produisent pas le même effet. Un expert technique travaillant ponctuellement depuis l’étranger n’est pas dans la même position qu’un directeur commercial installé durablement dans un nouveau marché. Mais cette distinction explique pourquoi les entreprises encadrent plus strictement certains postes et pourquoi une demande de télétravail international peut être refusée, y compris à un salarié très performant.
La solution peut passer par une embauche dans une filiale locale, le recours à un employeur de portage ou la création d’une structure dans le pays concerné. Ces options facilitent la conformité, mais elles ont un coût et ne sont pas adaptées à tous les métiers. Les travailleurs indépendants doivent aussi être prudents : facturer depuis un pays ne suffit pas à résoudre les questions de résidence fiscale, de droit au séjour ou de cotisations.
Le management hybride devient une compétence internationale
Le travail hybride révèle des écarts qui ne sont pas uniquement techniques. Dans une équipe répartie entre la France, l’Asie et l’Amérique du Nord, les salariés présents au siège peuvent bénéficier d’informations informelles, de contacts avec la direction ou de meilleures opportunités de promotion. Le risque est celui d’une carrière à deux vitesses entre les personnes visibles au bureau et celles qui travaillent à distance.
Les entreprises qui obtiennent les meilleurs résultats ne multiplient pas nécessairement les réunions. Elles clarifient ce qui doit être décidé en direct, ce qui doit être documenté et les plages horaires réellement communes. Elles évaluent davantage les résultats que le temps de présence affiché. Pour les managers, cela implique aussi de respecter les décalages horaires et le droit à la déconnexion, particulièrement lorsque les équipes sont réparties sur trois continents.
La sécurité des données constitue un autre point de vigilance. Travailler depuis un espace partagé, utiliser un réseau Wi-Fi public ou accéder à des informations sensibles depuis un pays soumis à des règles spécifiques de transfert de données peut poser problème. Les salariés doivent connaître les outils autorisés et les limites fixées par leur entreprise, notamment dans les secteurs financier, médical, juridique ou stratégique.
Avant d’accepter un poste hybride à l’étranger, les vérifications utiles
Une promesse de flexibilité mérite quelques questions précises. Avant un départ ou une prolongation de séjour, le salarié a intérêt à vérifier au moins quatre points : le droit de résider et de travailler dans le pays visé, la loi sociale applicable, le traitement fiscal des revenus et l’accord écrit de l’employeur.
Il faut également demander qui finance les voyages imposés vers le siège, comment sont couverts les accidents du travail à domicile et quel est le statut en cas de retour temporaire en France. Une réponse vague du type « nous verrons plus tard » doit alerter, surtout lorsqu’un projet familial, un achat immobilier ou une inscription scolaire dépend de la stabilité du pays de résidence.
Le travail hybride international offre aux Français de l’étranger une marge de choix rare : vivre là où se trouvent leurs proches, poursuivre une carrière française ou internationale et conserver un lien professionnel avec plusieurs pays. Cette liberté devient réellement durable lorsqu’elle repose sur une situation déclarée, comprise par toutes les parties et adaptée au projet de vie de chacun.

Laisser un commentaire